대출 한도는 이걸로
돈 모으기 · 기준일 2026-10-11 · 월 50만원 30년 적립, 연 10.6% 가정, 물가 3% 기준
적립식 계산기 결과에 "총 수익률 549%"와 "연 수익률 10.6%"가 함께 나오면 둘 중 어느 쪽이 맞는 숫자인지 헷갈립니다. 둘 다 맞고, 보는 기준이 다릅니다. 같은 계산 결과를 두 가지 눈금으로 읽는 방법을 정리했습니다.
월 50만원 · 30년 · 연 10.6% 가정
총 수익률 549% = 연 10.6%
핵심만 세 줄
- 총 수익률은 넣은 돈 전체 대비 얼마 벌었는가(수익 ÷ 넣은 돈 합계)이고, 연 수익률은 돈이 1년에 불어나는 속도입니다.
- 연 수익률이 같아도 기간이 길어지면 총 수익률은 커집니다. 549%를 30년으로 나눈 연 18.3%는 틀린 계산입니다.
- 두 숫자를 모두 보려면 기간과 넣는 방식(매달·한 번에)을 같이 확인해야 합니다.
1. 이 예시의 가정
매달 초 50만원을 30년(360개월) 동안 넣고, 연 10.6%가 매년 똑같이 나온다고 가정한 계산입니다. 10.6%는 나스닥 종합지수의 1971년 2월부터 2026년 10월 9일까지 연평균(지수 가격 기준, 배당 제외)을 쓴 값입니다. 연 수익률은 월 수익률 (1 + 0.106)^(1/12) − 1로 바꿔 월복리로 계산했고, 세금·수수료·환율은 넣지 않았습니다.
| 항목 | 금액 |
|---|---|
| 넣은 돈 합계 (50만원 × 360개월) | 1억 8,000만원 |
| 만기 평가액 | 11억 6,872만원 |
| 수익 | 9억 8,872만원 |
| 총 수익률 (수익 ÷ 넣은 돈) | 약 549% |
| 연 수익률 | 10.6% (가정한 값) |
총 수익률 549%는 9억 8,872만원을 1억 8,000만원으로 나눈 값입니다. 연 수익률 10.6%는 계산을 시작할 때 넣은 가정이고, 결과로 나온 숫자가 아닙니다.
2. 연 수익률은 그대로인데 총 수익률만 커지는 이유
같은 연 10.6%로 기간만 바꿔 보겠습니다. 오래 넣을수록 앞서 넣은 돈이 불어난 이자에 또 이자가 붙어 총 수익률은 빠르게 커집니다.
| 월 50만원 적립 기간 | 넣은 돈 | 만기 평가액 | 총 수익률 | 연 수익률 |
|---|---|---|---|---|
| 5년 | 3,000만원 | 3,917만원 | 약 31% | 10.6% |
| 10년 | 6,000만원 | 1억 398만원 | 약 73% | 10.6% |
| 20년 | 1억 2,000만원 | 3억 8,877만원 | 약 224% | 10.6% |
| 30년 | 1억 8,000만원 | 11억 6,872만원 | 약 549% | 10.6% |
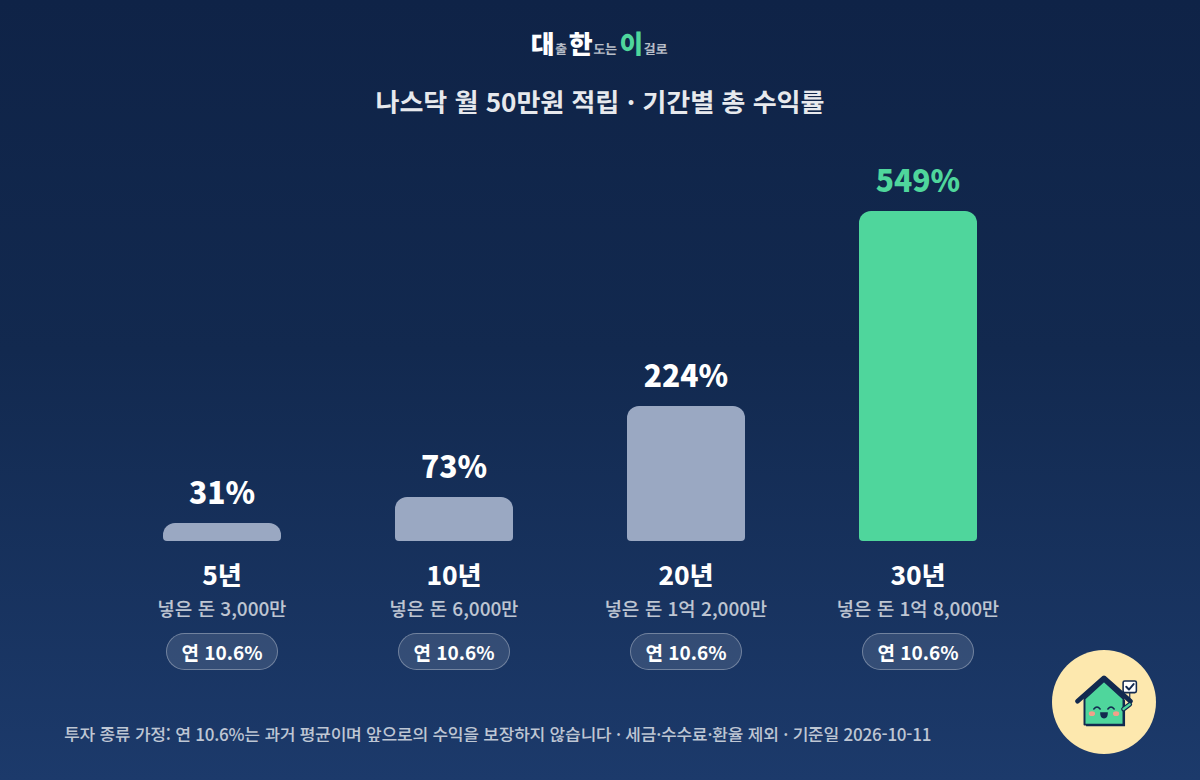
5년이면 31%인데 30년이면 549%입니다. 기간이 6배 길어졌을 뿐인데 총 수익률은 18배 가까이 커졌습니다. 그래서 총 수익률만 보고 "이 방법이 더 좋다"고 비교하면 안 됩니다. 비교는 기간을 같게 맞추거나 연 수익률로 해야 합니다.
3. 549 ÷ 30 = 18.3은 왜 틀릴까
총 수익률을 연수로 나누면 연 18.3%가 나오지만 실제 연 수익률은 10.6%입니다. 이유는 두 가지입니다.
- 매달 넣은 돈은 평균 15년쯤만 굴러갑니다. 첫 달 넣은 돈은 30년, 마지막 달 넣은 돈은 1개월만 굴러서 평균은 절반 정도입니다.
- 이자에도 이자가 붙습니다(복리). 총 수익률은 해마다 같은 크기로 쌓이는 게 아니라 뒤로 갈수록 가파르게 커집니다. 단순히 연수로 나누면 이 모양을 지워 버립니다.
참고로 같은 연 10.6%로 1억 8,000만원을 한 번에 넣고 30년을 두면 총 수익률은 약 1,954%입니다. 넣은 돈 총액(1억 8,000만원)과 연 수익률은 같은데 총 수익률이 549%와 1,954%로 갈리는 이유는 돈이 굴러가는 기간입니다. 한 번에 넣은 돈은 30년을 모두 굴러가고, 매달 나눠 넣은 돈은 평균 15년만 굴러갑니다. 이 예는 둘 중 무엇이 낫다는 비교가 아니라, 총 수익률이 넣는 방식에 따라 크게 달라진다는 걸 보여 주는 것입니다.
4. 물가를 빼면 다시 두 숫자가 바뀝니다
30년 뒤 11억 6,872만원은 통장 숫자입니다. 물가가 연 3%씩 오른다고 가정하고 오늘 가치로 바꾸면 약 4억 8,150만원입니다. 같은 방식으로 넣은 돈도 오늘 가치로 바꿔 비교한 총 실질 수익률은 약 303%, 연 실질 수익률은 약 7.38%입니다.
| 30년 뒤 (물가 연 3% 가정) | 명목(통장 숫자) | 물가 뺀 실질 |
|---|---|---|
| 만기 평가액 | 11억 6,872만원 | 약 4억 8,150만원 (오늘 가치) |
| 총 수익률 | 약 549% | 약 303% |
| 연 수익률 | 10.6% | 약 7.38% |
계산기 결과 화면에는 이 두 줄이 모두 나옵니다. 큰 글씨로 총 수익률, 그 옆에 연 수익률이 있고, 아래 "실질 수익률" 카드에 물가를 뺀 총 실질 수익률과 연 실질 수익률이 있습니다. 숫자 네 개의 뜻은 위 표 그대로입니다.
5. 결과 화면을 읽는 순서
- 기간부터 확인하기: 총 수익률은 기간이 길수록 커집니다. 기간이 다른 결과끼리는 연 수익률로 비교합니다.
- 연 수익률은 내가 넣은 가정: 투자 종류에서는 연 수익률 칸이 입력값입니다. 기본값을 바꾸면 총 수익률도 같이 바뀝니다.
- 명목과 실질을 따로 보기: 통장 숫자(명목)와 오늘 가치(실질)는 다른 숫자입니다. 목표 금액을 정할 때는 어느 쪽 숫자인지부터 맞추세요.
월 적립액, 기간, 연 수익률을 바꿔 가며 총 수익률과 연 수익률이 어떻게 달라지는지 직접 확인해 볼 수 있습니다. 금액은 이 기기 안에서만 계산됩니다.
내 조건으로 총 수익률 계산해 보기 →출처
- 연 수익률 10.6%: FRED(세인트루이스 연방준비은행) NASDAQCOM, 1971-02-05 기준 100 → 2026-10-09 27,366.17(약 55.7년, 연평균 10.6%). 지수 가격 기준이며 배당은 포함하지 않았습니다.
- 소비자물가: 국가데이터처 「소비자물가동향」 2026년 5~9월 평균 약 3.0%를 쓴 참고치입니다.
- 계산 방식: 매달 초 적립, 월 수익률 (1 + 연 수익률)^(1/12) − 1, 세금·수수료·환율 없음. 총 수익률 = (만기 평가액 − 넣은 돈 합계) ÷ 넣은 돈 합계.
틀린 부분이나 궁금한 점이 있었다면 여기에 알려 주세요 (1분, 금액·이름·주소는 적지 마세요).
'돈 모으기' 카테고리의 다른 글
| 월 50만원 적금 1년, 세금 떼면 실제 받는 이자는? 연 4%여도 약 11만원 (1) | 2026.10.11 |
|---|---|
| 예금 4%의 진짜 수익률은 0.37%: 세금 떼고 물가 빼면 얼마 남을까? (0) | 2026.10.09 |