대출 한도는 이걸로
돈 모으기 · 기준일 2026-10-09 · 이자소득세 15.4%, 물가 3% 기준
예금 금리 연 4%. 요즘 이 정도면 "괜찮다"는 말을 듣습니다. 그런데 1년 뒤 통장에 찍힌 숫자가 실제로 내 살림을 얼마나 키워 줬는지는 따로 계산해 봐야 합니다. 이자에서 세금이 빠지고, 그 사이 물가가 올라 같은 돈으로 살 수 있는 게 줄어들기 때문입니다.
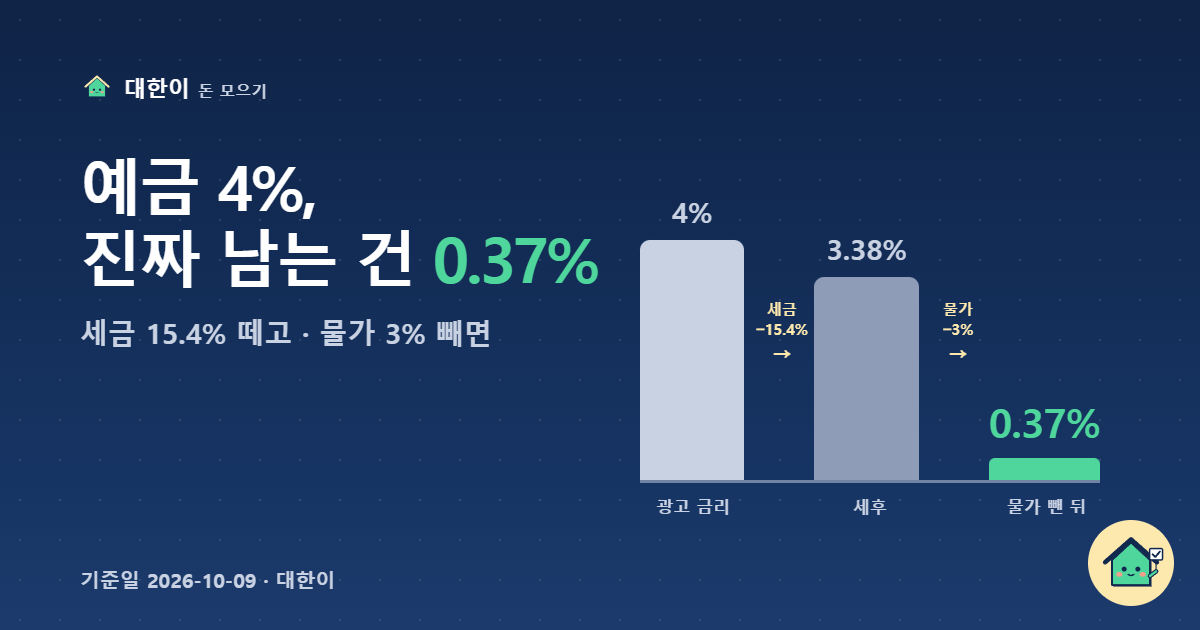
예금 연 4% → 세금 떼고 물가 3% 빼면
연 약 0.37%
핵심만 세 줄
- 이자에는 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수됩니다. 연 4%는 세후 연 3.38%가 됩니다.
- 물가가 연 3% 오르면, 세후 3.38%에서 물가만큼을 빼고 남는 실질 수익률은 연 약 0.37%입니다.
- 적금은 매달 나눠 넣기 때문에 같은 "연 4%"라도 받는 이자가 예금의 절반 남짓입니다.
1. 세금: 4%는 3.38%가 됩니다
1,000만원을 연 4% 예금에 1년 넣었다고 해 보겠습니다.
| 항목 | 금액 |
|---|---|
| 이자(세전) | 40만원 |
| 이자소득세 15.4% | −6만 1,600원 |
| 받는 이자(세후) | 33만 8,400원 (연 3.38%) |
일반 예금·적금 이자는 소득세 14%와 지방소득세 1.4%를 합쳐 15.4%를 떼고 받습니다. 은행 앱에 나오는 "세전 금리"와 실제로 받는 금리가 다른 이유입니다. 비과세나 세금우대가 적용되는 상품은 계산이 달라지는데, 이건 다음 글에서 따로 다룹니다.
2. 물가: 3.38%에서 물가를 빼면 0.37%
소비자물가는 2026년 9월에 전년 같은 달보다 2.9%, 5~9월 평균으로는 약 3.0% 올랐습니다. 물가가 3% 오른다는 건, 작년에 1,000만원이면 살 수 있던 것들이 올해는 1,030만원이 든다는 뜻입니다.
| 1년 뒤 | 금액 |
|---|---|
| 통장 잔액(세후) | 1,033만 8,400원 |
| 같은 물건을 사는 데 드는 돈 | 1,030만원 |
| 실제로 늘어난 구매력 | 약 3만 7천원 (연 약 0.37%) |
계산은 (1 + 세후 수익률) ÷ (1 + 물가) − 1 입니다. 1.0338 ÷ 1.03 − 1 ≈ 0.37%. 간단히 3.38 − 3 = 0.38%로 빼도 거의 같지만, 금리·물가가 클수록 나누는 방식이 정확합니다.
물가가 연 3.38%를 넘으면 실질 수익률은 0 아래로 내려갑니다. 통장 숫자는 늘었는데 살 수 있는 건 줄어드는 상태입니다.
3. 적금은 왜 이자가 더 적을까
적금 "연 4%"는 매달 넣은 돈이 각각 남은 기간만큼만 이자를 받습니다. 첫 달 넣은 돈은 12개월, 마지막 달 넣은 돈은 1개월 치 이자만 붙습니다.
| 매달 100만원, 1년, 연 4%(단리 예시) | 금액 |
|---|---|
| 넣은 돈 | 1,200만원 |
| 이자(세전) | 26만원 |
| 받는 이자(세후) | 약 22만원 |
1,200만원을 넣었는데 세후 이자가 22만원이라 "생각보다 적다"는 말이 나옵니다. 평균으로 보면 돈이 반년 정도만 들어 있었기 때문입니다. 이자 계산 방식(단리·복리, 중도해지 금리)은 상품마다 다르니 가입 전에 상품설명서의 예시 금액을 확인하세요.
4. 그래서 무엇을 봐야 하나
- 세후 금리로 비교하기: 광고 금리가 아니라 15.4%를 뗀 숫자로 비교하면 상품 간 차이가 실제 크기로 보입니다.
- 물가와 나란히 보기: 세후 금리가 물가보다 낮으면 돈을 "지키는" 정도이고, 불어나는 건 아닙니다.
- 목표와 연결하기: 내 집 마련처럼 목표 금액이 있으면, 목표 가격도 매년 오른다는 점을 같이 넣어야 합니다. 내 돈이 연 3%로 불어나는데 집값이 연 5%로 오르면 시간이 지날수록 격차가 벌어집니다.
내 예금 금리, 월 저축액, 목표 집값을 넣으면 세후·실질 수익률과 "N년 뒤 내 돈 vs 집값"을 바로 계산해 볼 수 있습니다. 금액은 이 기기 안에서만 계산됩니다.
내 돈 실질 수익률 계산해 보기 →출처
- 이자소득세: 소득세법 제129조(원천징수세율 14%), 지방세법 제103조의13(지방소득세, 소득세의 10%). 국세청 원천징수 안내.
- 소비자물가: 국가데이터처 「소비자물가동향」 2026년 5~9월(전년동월비 3.1·3.2·2.8·3.1·2.9%).
- 적금 이자는 단리·매월 같은 날 납입을 가정한 예시이며, 실제 상품의 계산 방식과 다를 수 있습니다.
틀린 부분이나 궁금한 점이 있었다면 여기에 알려 주세요 (1분, 금액·이름·주소는 적지 마세요).