반응형

내 집 마련 사례 2

보증이 거절된 날, 계약서에는 아직 도장이 없었다

대출 한도는 이걸로계산 기준일 2026-10-05 · 전세 등기부 진단 · 집합건물(다세대) 기준시세 4억 원 다세대에 보증금 3억 2,000만 원, 근저당 채권최고액 1억 5,000만 원이면 시세의 111%입니다. 입력한 숫자가 맞다면 대한이 전세 탭의 결론은 계약 보류입니다. 아래는 이 숫자를 계약 하루로 재구성한 이야기입니다. 특정인의 사례가 아니고, 숫자와 대사는 기사에 나온 거절 사유를 바탕으로 지어낸 것입니다.계약서에 도장을 찍기 전에, 은행에서 전화가 왔다. 전세보증이 안 된다는 전화였다. 등기부를 안 봐서가 아니다. 봤고, 한 번 더 물어봤고, 그 집은 예산 안에 들어오는 거의 유일한 집이었다.예산이 먼저다첫 전세였다. 모아 둔 돈과 전세대출을 합쳐 보증금은 3억 2,000만 원에서 끊겼다..
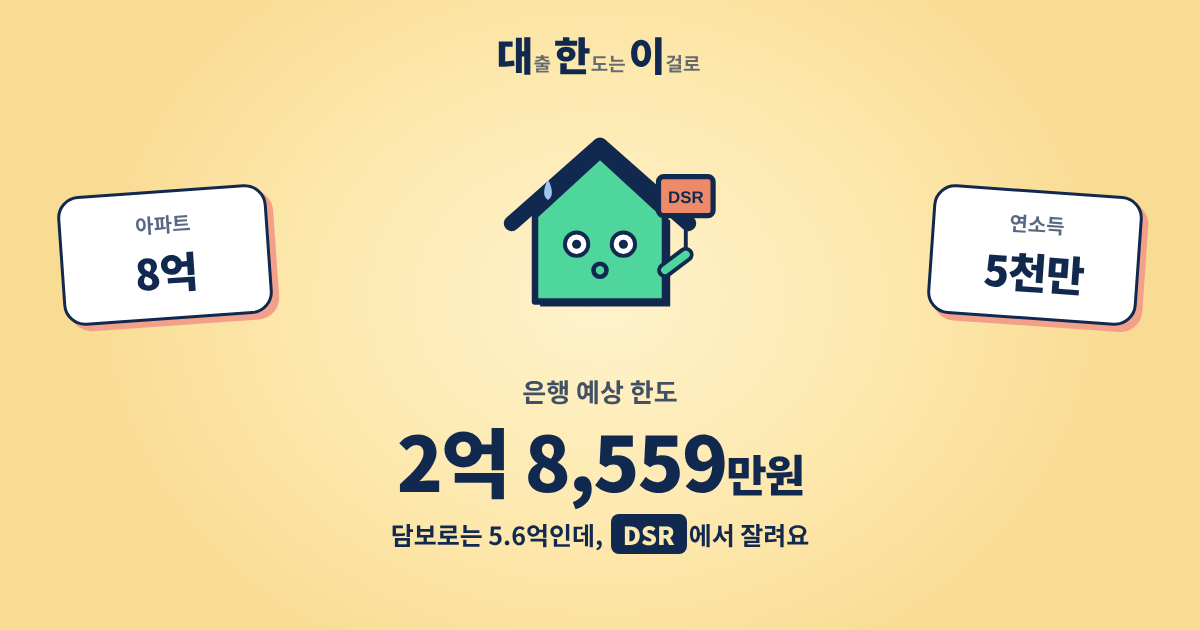
8억 아파트, 연소득 5천이면 은행 대출 얼마? 한도 2억 8,559만원 (DSR 계산)

대출 한도는 이걸로계산 기준일 2026-08-31 규제 · 비수도권(규제 외 지역) 기준집값 8억짜리 아파트를 사려는데 연소득이 5천만원이라면, 은행에서 얼마까지 나올까요? 결론부터 말하면 약 2억 8,559만원입니다. 집값의 약 36%입니다. 이유는 담보(LTV)가 아니라 소득(DSR) 때문입니다.조건지역비수도권, 규제 외 지역주택 수무주택주택가격8억원 (전용 85㎡ 이하)연소득5,000만원기존 대출없음만기 · 금리 · 상환30년 · 5.0% · 원리금균등금리 5.0%는 계산을 위한 가정값입니다. 2026년 7월 말 기준 5대 시중은행 주담대 5년 고정형 금리는 연 4.8~7.6% 범위로 보도됐고, 실제 금리는 신용도·상품·시점에 따라 다릅니다. 금리가 오를수록 DSR 한도는 줄어듭니다. 예를 들어 이..

반응형