반응형

돈모으기 5

장기전세 20년 만기, 보증금이 시세의 23%라는데: 차이를 가정 계산으로 풀어 봅니다

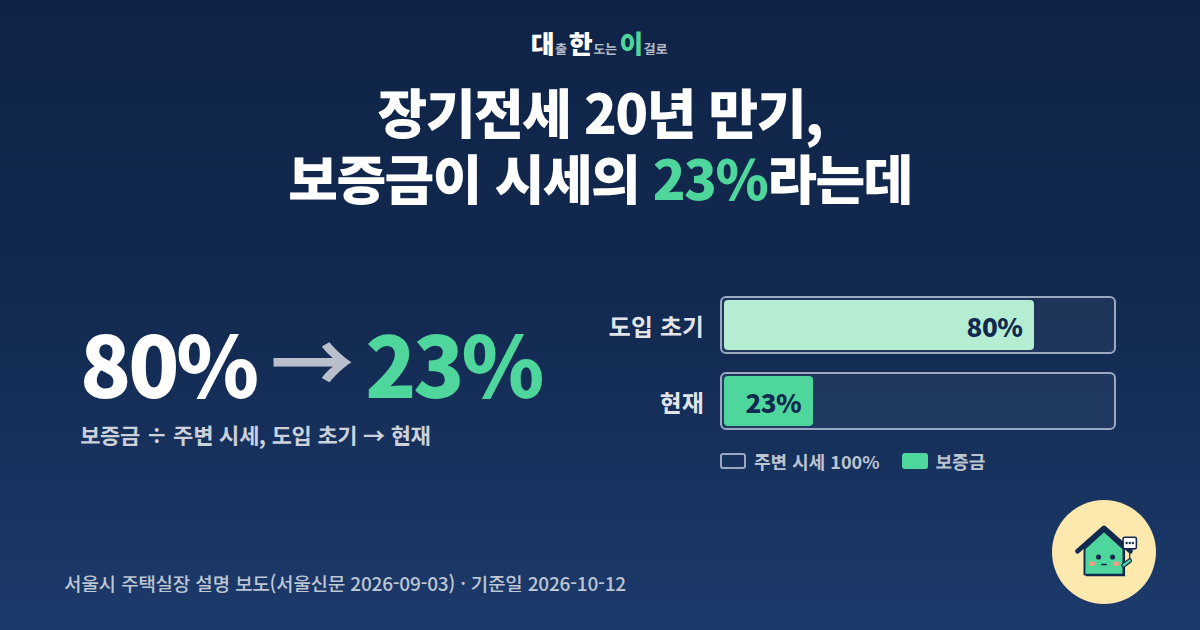
대출 한도는 이걸로시장 읽기 · 기준일 2026-10-12 · 3·4절은 가정 계산(예시 금액)서울 장기전세(시프트)는 2007년 첫 입주 이후 2년 단위로 재계약해 최장 20년까지 살 수 있는 공공임대입니다. 2027년부터 그 20년이 순서대로 끝나는데, 입주민과 서울시가 퇴거와 연장을 두고 맞서면서 "보증금과 시세의 차이"가 자주 나옵니다. 이 글은 어느 쪽이 맞는지 가리지 않습니다. 보도된 숫자를 읽는 법과, 보증금이 그대로일 때 차이가 어떻게 벌어지는지만 가정 계산으로 풀어 봅니다.서울시 주택실장 설명으로 보도된 장기전세 보증금 ÷ 주변 시세도입 초기 약 80% → 현재 약 23%핵심만 세 줄2027년 첫해 310가구를 시작으로 5년간 약 9,400가구가 20년 만기를 맞고, 서울시는 퇴거가 원칙..
시장 읽기 2026.10.12

물가 3%면 30년 뒤 1억은 오늘 얼마일까? 답은 4,120만원

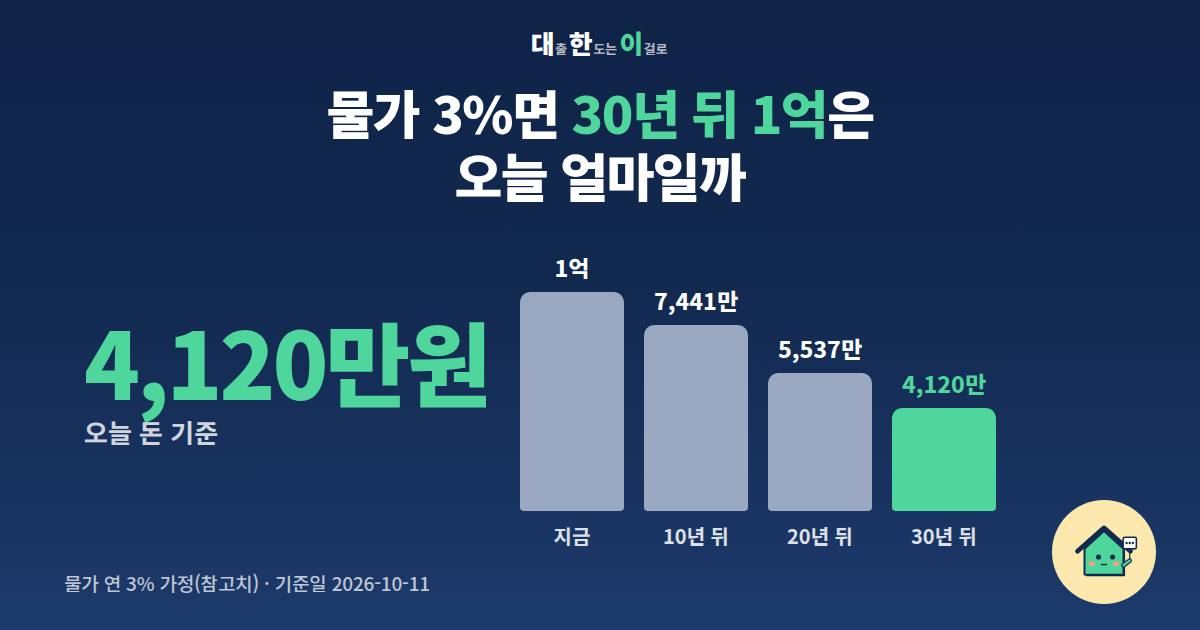
대출 한도는 이걸로돈 모으기 · 기준일 2026-10-11 · 물가 연 3% 가정(참고치)"30년 뒤 1억 모았다"는 말은 숫자만 보면 든든합니다. 그런데 그때의 1억으로 살 수 있는 물건은 지금과 같을까요? 물가가 해마다 오르면 같은 금액이 가진 힘이 조금씩 줄어듭니다. 그 크기를 계산해 보겠습니다.물가가 매년 3% 오른다면, 30년 뒤 1억은 오늘 돈으로약 4,120만원핵심만 세 줄물가가 연 3%씩 오르면 30년 뒤 1억의 구매력은 오늘 돈 4,120만원 수준입니다.거꾸로, 오늘 1억어치를 30년 뒤에 사려면 약 2억 4,273만원이 필요합니다.예금 연 4%도 세금을 떼고 물가를 빼면 해마다 0.37% 남는 정도라, 30년을 넣어도 구매력은 크게 늘지 않습니다.1. 계산: 오늘 가치 = 금액 ÷ (1..

돈 모으기 2026.10.11

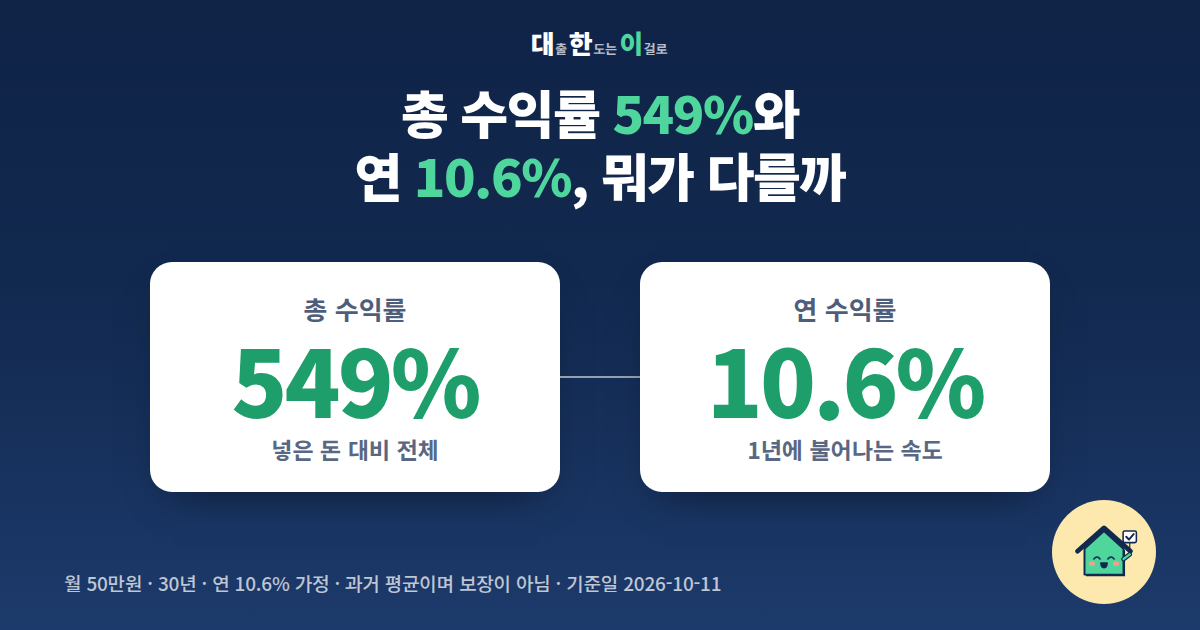
총 수익률 549%와 연 10.6%는 뭐가 다를까: 계산 결과 숫자 읽는 법

대출 한도는 이걸로돈 모으기 · 기준일 2026-10-11 · 월 50만원 30년 적립, 연 10.6% 가정, 물가 3% 기준적립식 계산기 결과에 "총 수익률 549%"와 "연 수익률 10.6%"가 함께 나오면 둘 중 어느 쪽이 맞는 숫자인지 헷갈립니다. 둘 다 맞고, 보는 기준이 다릅니다. 같은 계산 결과를 두 가지 눈금으로 읽는 방법을 정리했습니다.월 50만원 · 30년 · 연 10.6% 가정총 수익률 549% = 연 10.6%핵심만 세 줄총 수익률은 넣은 돈 전체 대비 얼마 벌었는가(수익 ÷ 넣은 돈 합계)이고, 연 수익률은 돈이 1년에 불어나는 속도입니다.연 수익률이 같아도 기간이 길어지면 총 수익률은 커집니다. 549%를 30년으로 나눈 연 18.3%는 틀린 계산입니다.두 숫자를 모두 보려면 기..

돈 모으기 2026.10.11

월 50만원 적금 1년, 세금 떼면 실제 받는 이자는? 연 4%여도 약 11만원

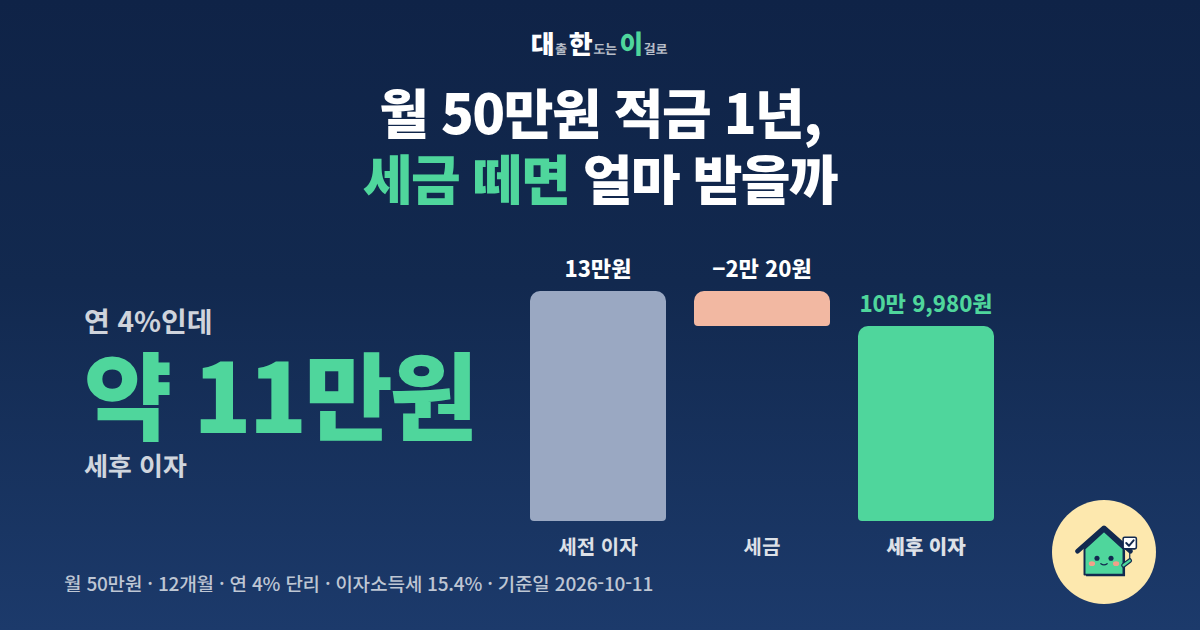
대출 한도는 이걸로돈 모으기 · 기준일 2026-10-11 · 연 4% 단리, 이자소득세 15.4%, 물가 3% 기준월급날마다 50만원씩 1년을 넣으면 600만원입니다. 연 4% 적금이라면 이자가 24만원쯤 붙을 것 같지만, 실제로 통장에 들어오는 이자는 그보다 훨씬 적습니다. 어디서 얼마가 줄어드는지 숫자로 따라가 보겠습니다.월 50만원 · 12개월 · 연 4%(단리) 적금세후 이자 약 11만원핵심만 세 줄넣은 돈 600만원에 세전 이자는 13만원입니다. 연 4%를 600만원에 그대로 곱한 24만원이 아닙니다.여기서 이자소득세 15.4%(2만 20원)가 빠져 세후 이자는 10만 9,980원, 만기에 받는 돈은 610만 9,980원입니다.물가 연 3%를 반영하면 실제로 늘어난 구매력은 약 1만 2,500..

돈 모으기 2026.10.11

예금 4%의 진짜 수익률은 0.37%: 세금 떼고 물가 빼면 얼마 남을까?

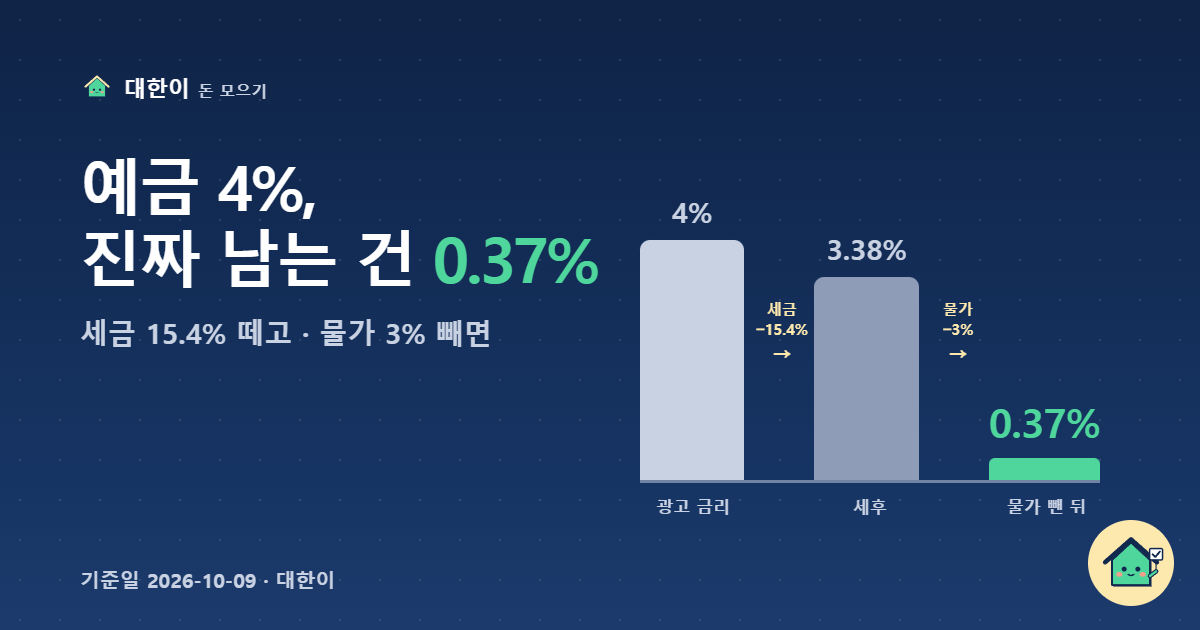
대출 한도는 이걸로돈 모으기 · 기준일 2026-10-09 · 이자소득세 15.4%, 물가 3% 기준예금 금리 연 4%. 요즘 이 정도면 "괜찮다"는 말을 듣습니다. 그런데 1년 뒤 통장에 찍힌 숫자가 실제로 내 살림을 얼마나 키워 줬는지는 따로 계산해 봐야 합니다. 이자에서 세금이 빠지고, 그 사이 물가가 올라 같은 돈으로 살 수 있는 게 줄어들기 때문입니다.예금 연 4% → 세금 떼고 물가 3% 빼면연 약 0.37%핵심만 세 줄이자에는 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수됩니다. 연 4%는 세후 연 3.38%가 됩니다.물가가 연 3% 오르면, 세후 3.38%에서 물가만큼을 빼고 남는 실질 수익률은 연 약 0.37%입니다.적금은 매달 나눠 넣기 때문에 같은 "연 4%"라도 받는 ..

돈 모으기 2026.10.09
반응형