대출 한도는 이걸로
돈 모으기 · 기준일 2026-10-11 · 물가 연 3% 가정(참고치)
"30년 뒤 1억 모았다"는 말은 숫자만 보면 든든합니다. 그런데 그때의 1억으로 살 수 있는 물건은 지금과 같을까요? 물가가 해마다 오르면 같은 금액이 가진 힘이 조금씩 줄어듭니다. 그 크기를 계산해 보겠습니다.
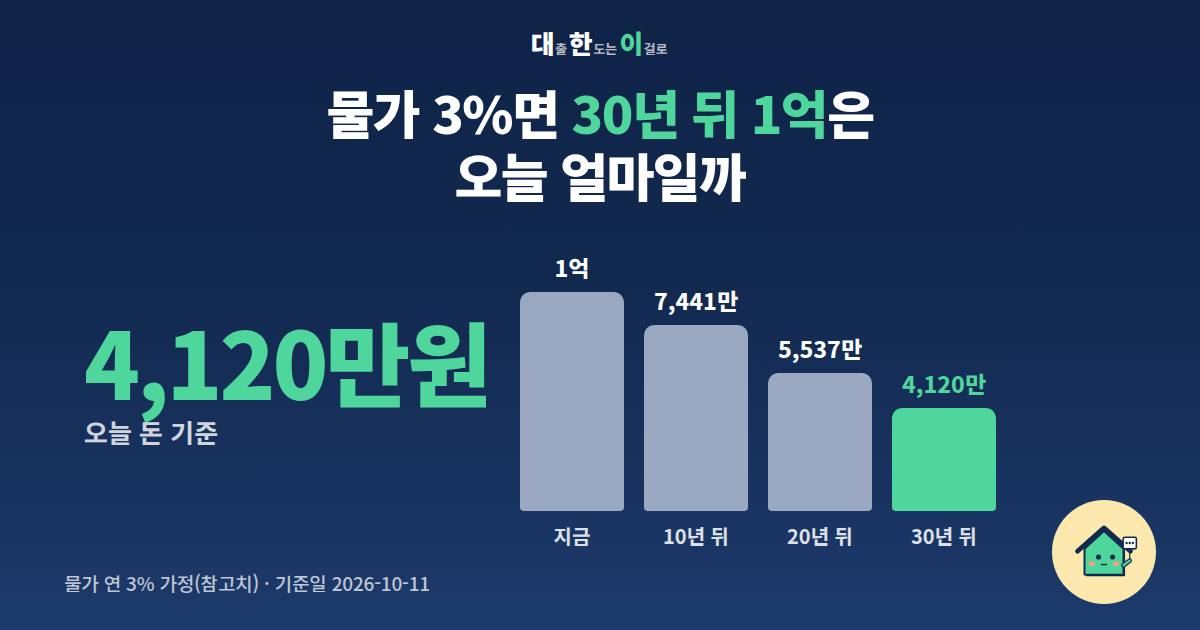
물가가 매년 3% 오른다면, 30년 뒤 1억은 오늘 돈으로
약 4,120만원
핵심만 세 줄
- 물가가 연 3%씩 오르면 30년 뒤 1억의 구매력은 오늘 돈 4,120만원 수준입니다.
- 거꾸로, 오늘 1억어치를 30년 뒤에 사려면 약 2억 4,273만원이 필요합니다.
- 예금 연 4%도 세금을 떼고 물가를 빼면 해마다 0.37% 남는 정도라, 30년을 넣어도 구매력은 크게 늘지 않습니다.
1. 계산: 오늘 가치 = 금액 ÷ (1 + 물가)^연수
물가가 연 3% 오르면 올해 1억이던 물건이 다음 해 1억 300만원이 되고, 그다음 해에는 거기서 또 3%가 붙습니다. 이걸 30번 곱하면 1.03^30 ≈ 2.43배입니다. 30년 뒤 1억으로는 오늘 4,120만원어치(1억 ÷ 2.43)밖에 못 산다는 뜻입니다.
| 1억의 오늘 가치 | 10년 뒤 | 20년 뒤 | 30년 뒤 |
|---|---|---|---|
| 물가 연 2% | 8,203만원 | 6,730만원 | 5,521만원 |
| 물가 연 3% | 7,441만원 | 5,537만원 | 4,120만원 |
| 물가 연 4% | 6,756만원 | 4,564만원 | 3,083만원 |

물가가 연 2%냐 4%냐에 따라 30년 뒤 1억의 오늘 가치는 5,521만원과 3,083만원으로 2,400만원 넘게 벌어집니다. 물가 수준을 얼마로 놓느냐가 오래 모으는 계산에서는 큰 변수입니다. 위 숫자는 앞으로의 전망이 아니라 "이 물가가 매년 이어진다면"이라는 가정별 계산입니다.
2. 반대로: 오늘 1억어치를 30년 뒤에 사려면
목표 금액을 정할 때는 거꾸로 계산해야 합니다. 오늘 1억이면 살 수 있는 것을 30년 뒤에 사려면 물가 연 3% 기준 1억 × 1.03^30 ≈ 2억 4,273만원이 필요합니다. 물가가 연 2%면 1억 8,114만원, 4%면 3억 2,434만원입니다.
은퇴 자금이나 내 집 마련 목표를 "오늘 금액"으로 잡았다면, 먼 미래의 목표 숫자는 그만큼 커진다는 걸 같이 넣어야 합니다.
3. 실제 물가는 얼마나 올랐을까
최근 6년의 연간 소비자물가 상승률은 2020년 0.5%, 2021년 2.5%, 2022년 5.1%, 2023년 3.6%, 2024년 2.3%, 2025년 2.1%였습니다. 이어 곱하면 6년 동안 누적 약 17.2% 올랐습니다. 2020년 초에 가진 1억의 구매력은 2025년 말 기준 약 8,536만원이 된 셈입니다.
해마다 3%는 아니었지만, 물가가 낮은 해가 이어졌다가 2022년처럼 5%대로 뛴 해도 있었습니다. 2026년은 1~9월 평균이 약 2.66%, 5~9월 평균이 약 3.0%입니다. 이 글의 3%는 최근 수준을 쓴 참고치이고, 앞으로의 물가를 예측한 값이 아닙니다.
4. 예금 4%로 30년이면
이전 글에서 예금 연 4%는 세금 15.4%를 떼면 세후 연 3.384%, 여기서 물가 3%를 빼면 실질 연 약 0.37%라고 계산했습니다. 이 속도로 30년을 매년 세후 이자까지 다시 예치한다고 가정하면 다음과 같습니다.
| 1억을 연 4% 예금에 30년(매년 재예치 가정) | 금액 |
|---|---|
| 통장 숫자(세후) | 약 2억 7,139만원 |
| 물가 연 3% 빼고 오늘 가치로 | 약 1억 1,181만원 |
통장 숫자는 2.7배가 되었지만 구매력은 12%쯤 늘었습니다. 늘어난 숫자 대부분을 물가가 가져간 셈입니다. 금리가 3.384%보다 낮거나 물가가 더 높으면 오늘 가치는 1억 아래로 내려갑니다.
5. 이 숫자를 어디에 쓸까
- 목표 금액은 어느 시점 돈인지 적어 두기: "1억"이 오늘 가치인지 30년 뒤 통장 숫자인지에 따라 필요한 저축이 달라집니다.
- 기간이 길수록 물가를 크게 보기: 1년 계산에서는 작아 보이는 물가가 10년, 30년으로 늘면 결과를 크게 바꿉니다.
- 물가 값을 바꿔서 두세 번 계산해 보기: 2%, 3%, 4%를 모두 넣어 보면 계획이 물가에 얼마나 민감한지 보입니다.
예금·적금·적립식 투자 계산 화면에서 물가상승률을 직접 바꿔 넣으면 오늘 돈으로 환산한 만기 금액과 실질 이익이 나옵니다. 금액은 이 기기 안에서만 계산됩니다.
물가 반영한 내 돈 계산해 보기 →출처
- 소비자물가: 국가데이터처 「소비자물가동향」. 연간 상승률 2021년 2.5%, 2022년 5.1%, 2023년 3.6%, 2024년 2.3%, 2025년 2.1%(2020년 0.5%는 재인용). 2026년 1~9월 평균 약 2.66%, 5~9월 평균 약 3.0%.
- 이자소득세: 소득세법 제129조(원천징수세율 14%), 지방세법 제103조의13(지방소득세, 소득세의 10%). 국세청 원천징수 안내.
- 계산식: 오늘 가치 = 금액 ÷ (1 + 물가상승률)^연수. 6년 누적은 연간 상승률을 이어 곱한 값이며 월별 지수와 다를 수 있습니다. 예금 30년 예시는 매년 세후 이자를 다시 같은 금리로 예치한다는 가정입니다.
틀린 부분이나 궁금한 점이 있었다면 여기에 알려 주세요 (1분, 금액·이름·주소는 적지 마세요).
'돈 모으기' 카테고리의 다른 글
| 총 수익률 549%와 연 10.6%는 뭐가 다를까: 계산 결과 숫자 읽는 법 (1) | 2026.10.11 |
|---|---|
| 월 50만원 적금 1년, 세금 떼면 실제 받는 이자는? 연 4%여도 약 11만원 (1) | 2026.10.11 |
| 예금 4%의 진짜 수익률은 0.37%: 세금 떼고 물가 빼면 얼마 남을까? (0) | 2026.10.09 |
| 트럼프의 비트코인 전략 자산 편입: 가능성과 초보 투자자 시사점 (2) | 2025.03.18 |
| 미국의 관세 정책과 경제 전략 (9) | 2025.03.17 |