반응형

변동금리 2

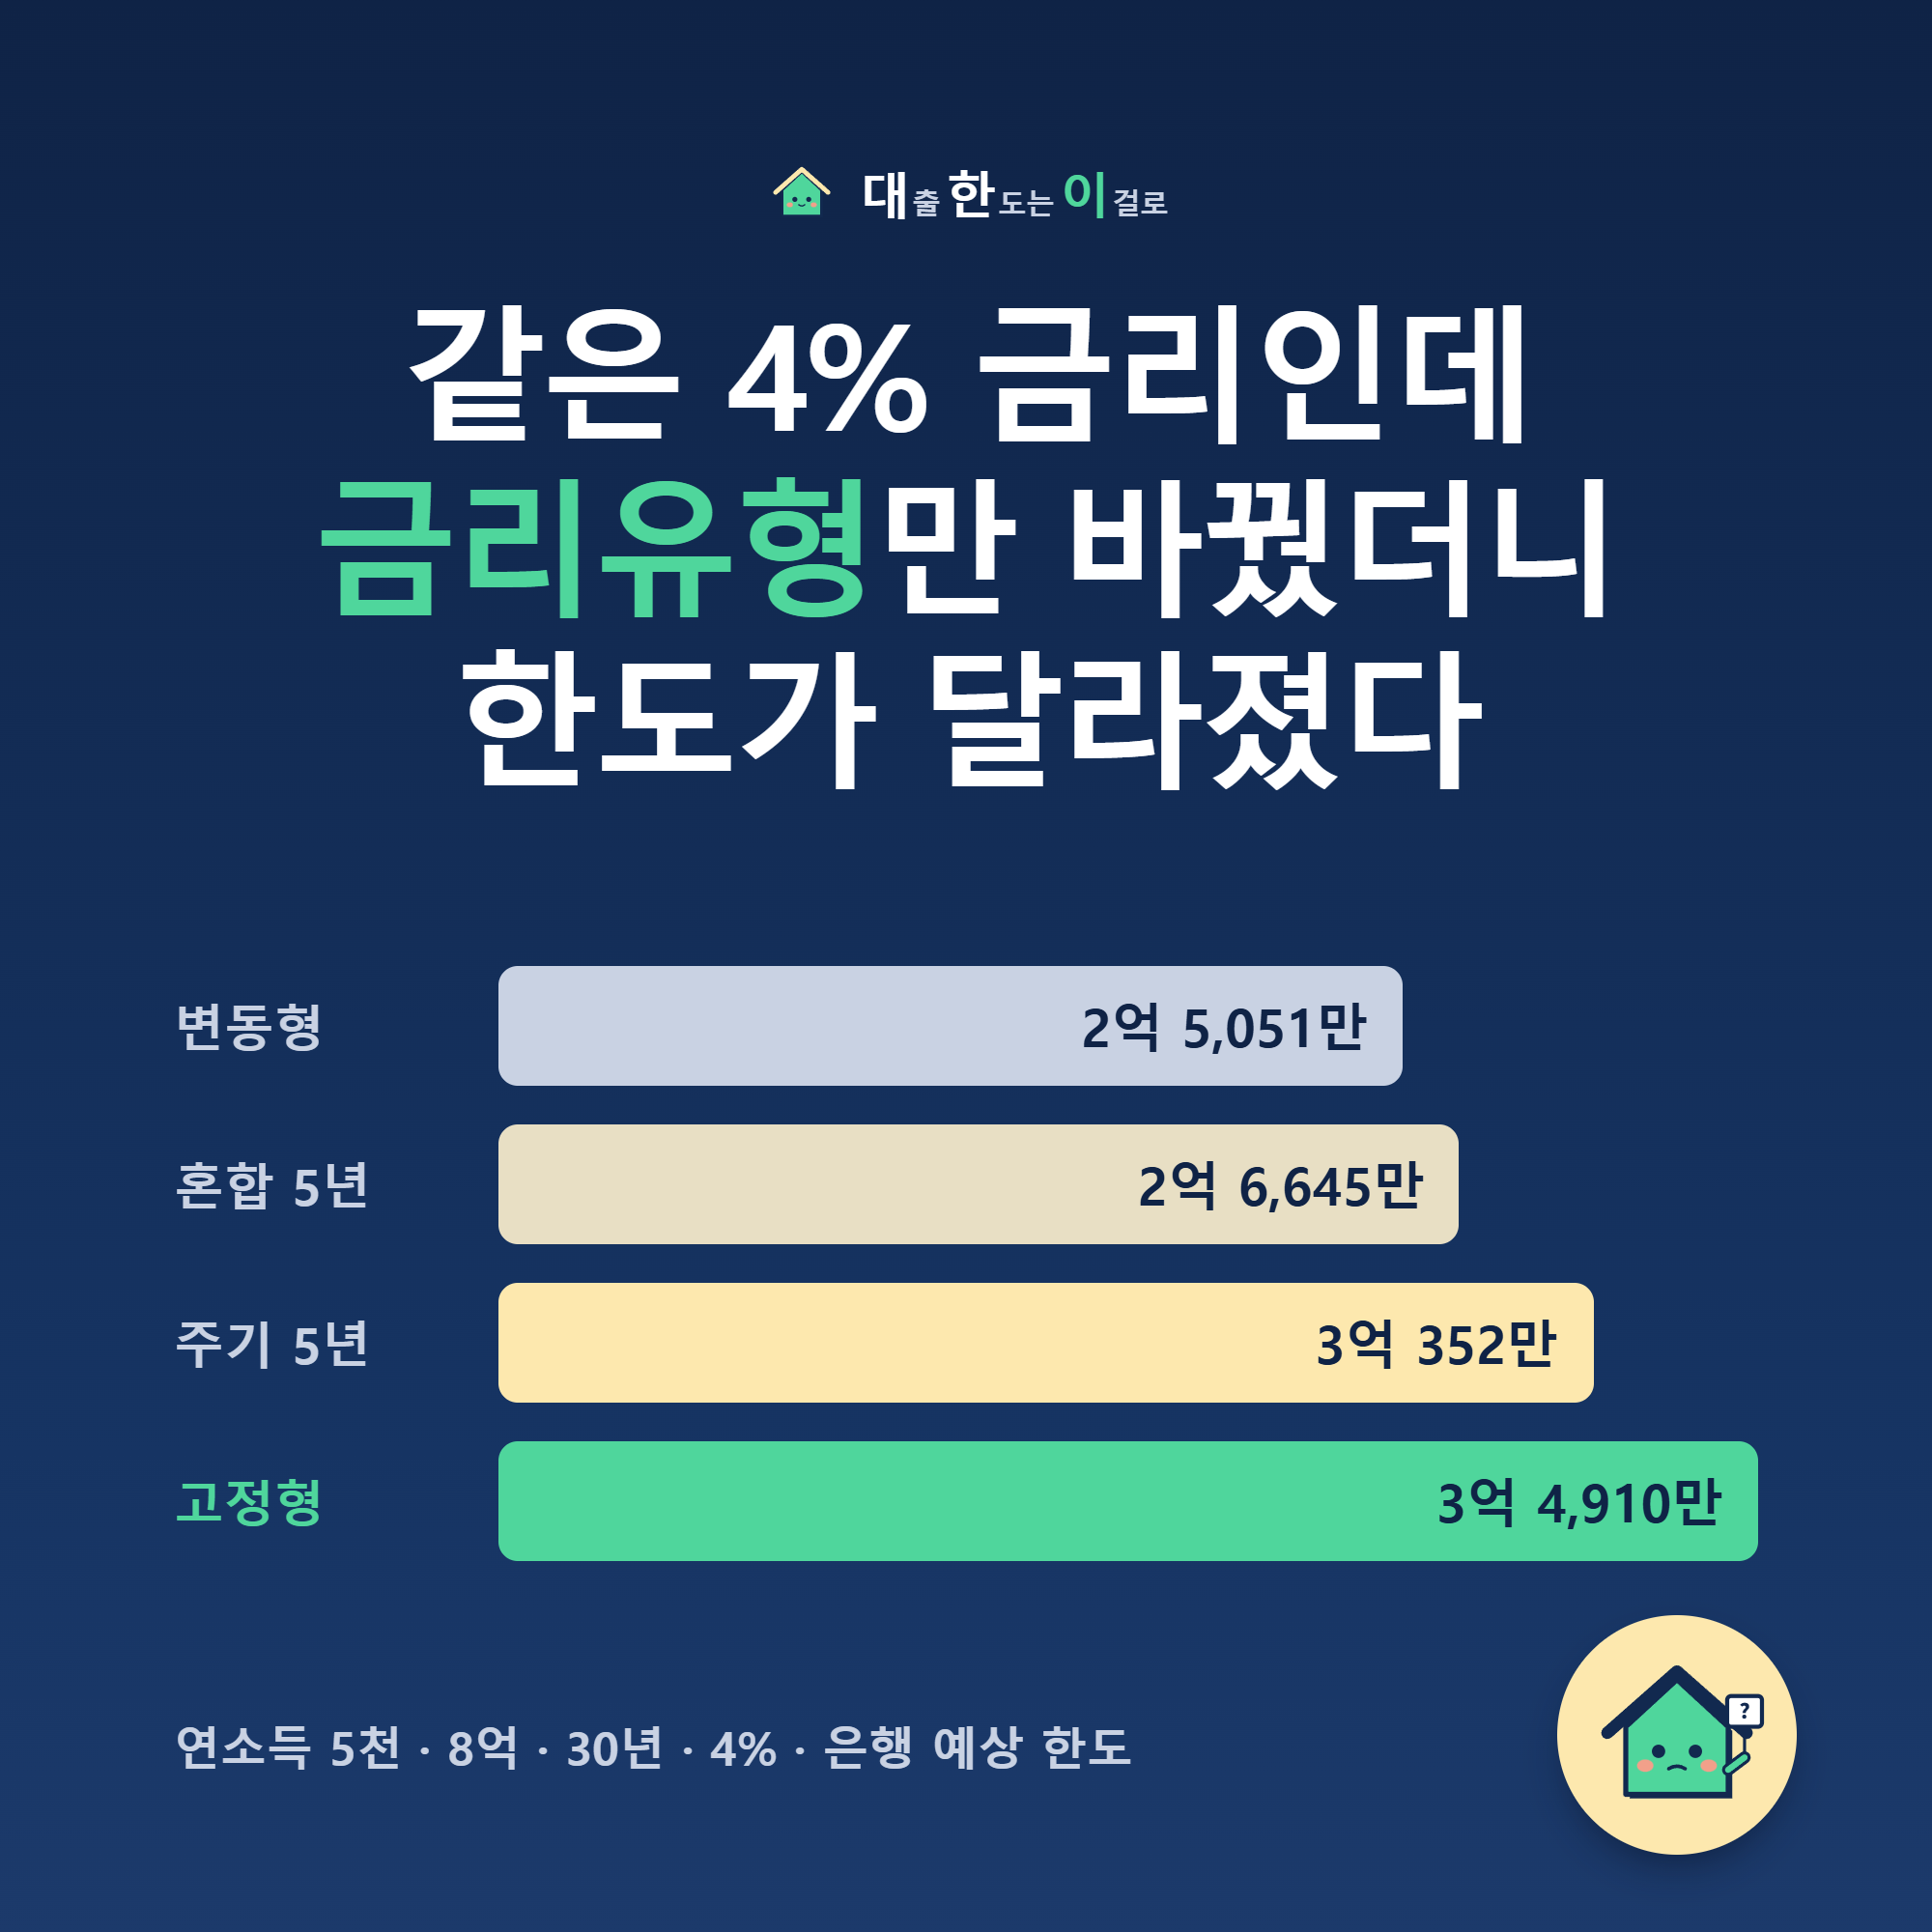
같은 연봉 5천, 같은 4% 금리인데 금리유형만 바꿨더니 한도가 달라졌다

대출 한도는 이걸로계산 기준일 2026-10-06 · 수도권(규제 외) 기준 · 3단계 스트레스 DSR연소득 5,000만원으로 8억원 아파트를 사려는데, 은행에서 같은 4% 금리로 변동형과 고정형을 놓고 한도를 계산하면 2억 5,051만원에서 3억 4,910만원까지 갈립니다. 차이는 약 9,860만원입니다. 금리가 아니라 금리유형이 만든 차이입니다.이유는 스트레스 DSR입니다. 금리가 오를 때를 대비해 한도 계산에 가산금리를 더하는 제도인데, 그 가산금리를 얼마나 반영하느냐가 금리유형마다 다릅니다.조건지역경기 이천시 (수도권, 규제 외 지역)주택 수무주택주택가격8억원 (전용 85㎡ 이하)연소득5,000만원기존 대출없음만기 · 금리 · 상환30년 · 4.0% · 원리금균등금리를 모든 유형에서 4.0%로 같..
대출·규제 2026.10.06

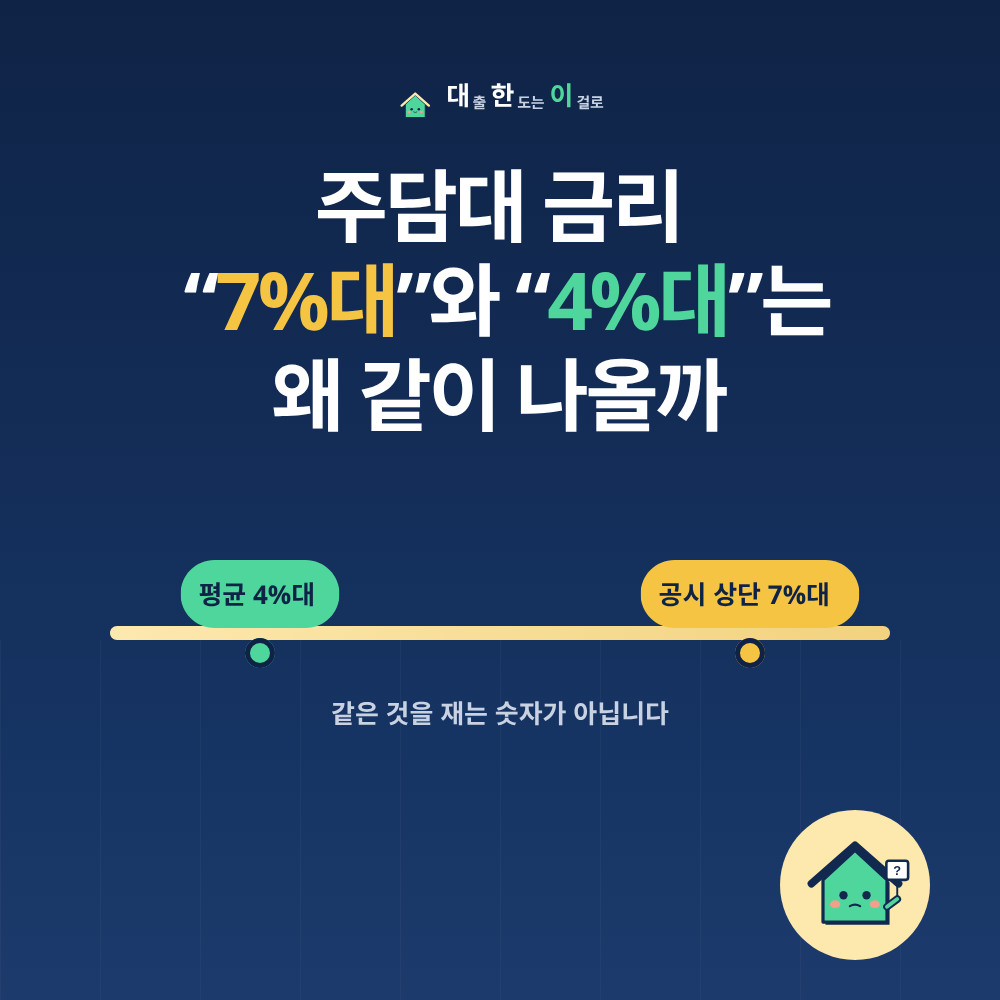
주담대 금리 "7%대"와 "4%대"는 왜 같이 나올까?

대출 한도는 이걸로시장·규제 · 기준일 2026-10-06 · 한국은행 8월 통계와 은행 공시 금리뉴스를 보면 주택담보대출 금리가 두 얼굴로 나온다. 한쪽에서는 "고정형 상단이 7%대"라고 하고, 다른 쪽에서는 "주담대 평균 4%대"라고 한다. 둘 다 맞는 숫자다. 다만 같은 것을 재는 숫자가 아니다.한국은행, 2026년 8월 은행 신규 주담대 가중평균금리연 4.66% (7월 4.48%)핵심만 네 줄한국은행이 9월 30일 발표한 8월 주담대 금리는 평균 4.66%로, 5월 4.32% 이후 넉 달 연속 올랐습니다. 고정형 4.88%, 변동형 4.53%입니다."7%대"는 평균이 아니라 5대 은행 고정형의 공시 범위 맨 위 값입니다. 7월 29일 기준 4.84~7.60%였고, 9월 23일 기준 4.90~6.8..

대출·규제 2026.10.06
반응형