반응형
대출 한도는 이걸로
계산 기준일 2026-10-06 · 수도권(규제 외) · 3단계 스트레스 DSR
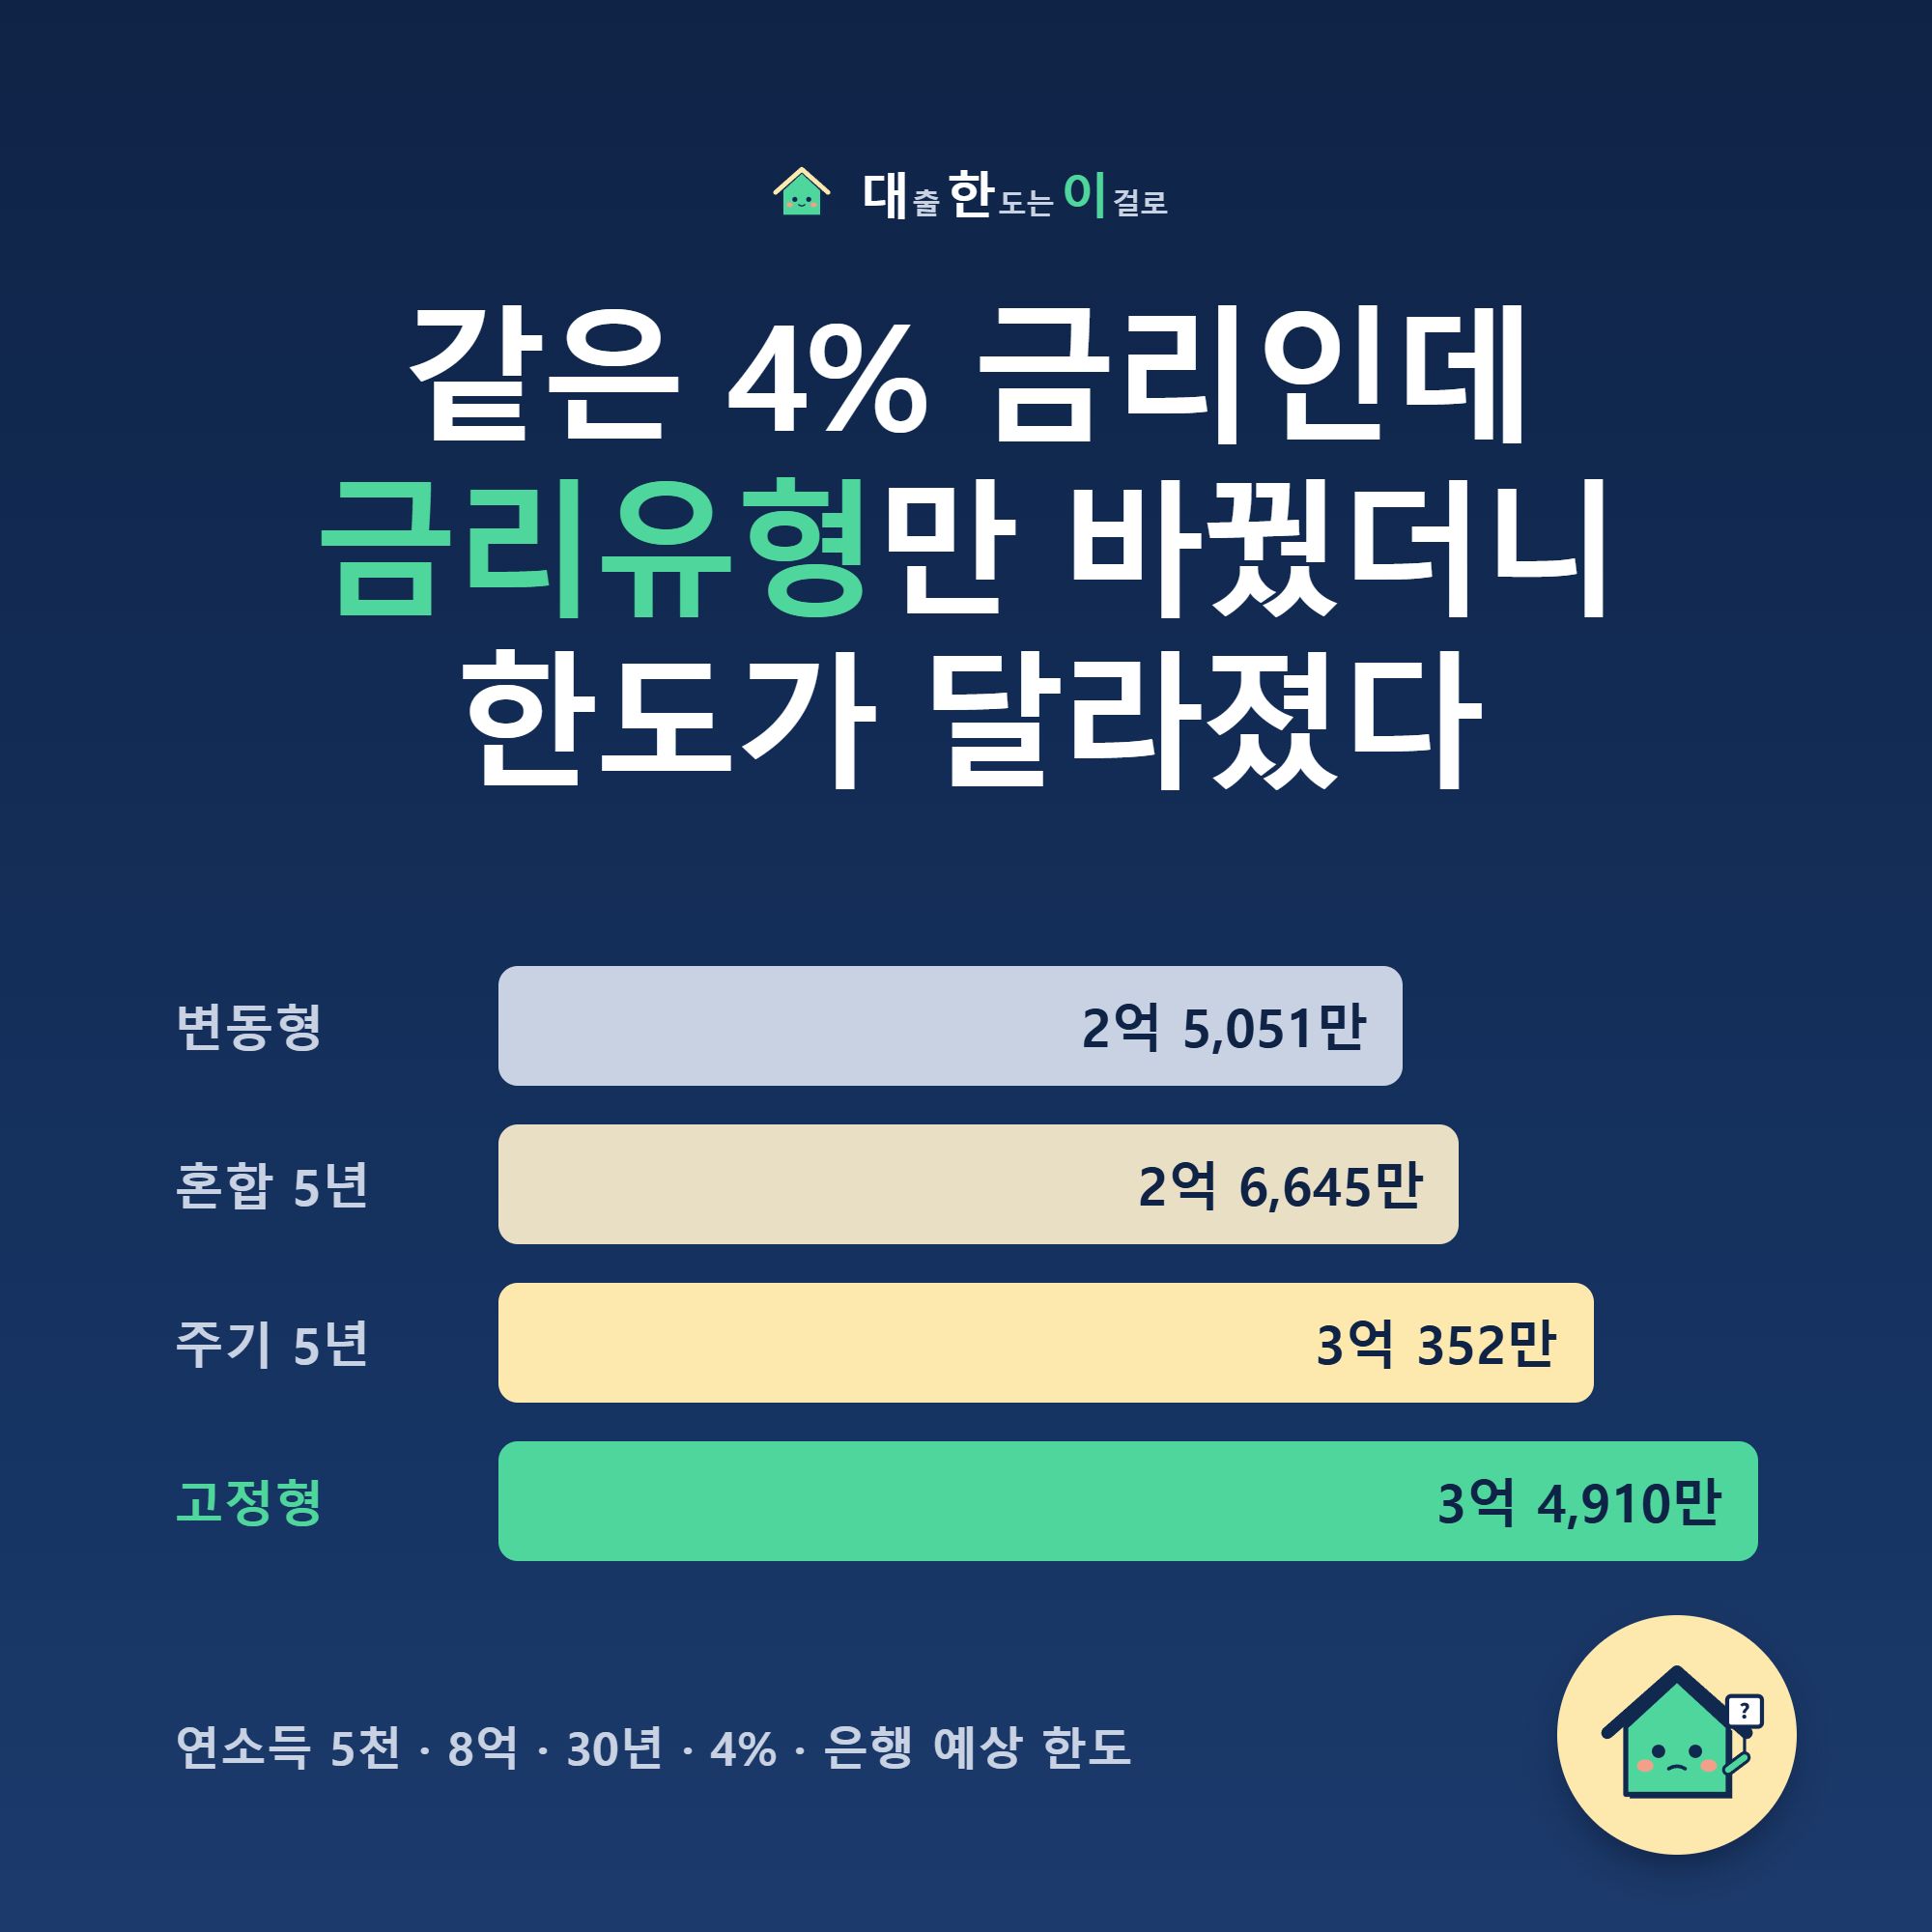
연소득 5,000만원으로 8억원 아파트를 살 때, 같은 4% 금리로 변동형과 고정형을 계산하면 은행 예상 한도가 갈립니다. 금리가 아니라 금리유형이 만든 차이입니다.
경기 이천시 · 8억 · 연소득 5천 · 30년 · 4%
변동형 2억 5,051만원 ~ 고정형 3억 4,910만원
핵심만 네 줄
- 스트레스 DSR은 한도 계산에 가산금리를 더하는 제도입니다. 수도권·규제지역은 3.0%이고, 변동형은 이를 100% 반영합니다.
- 혼합형·주기형은 만기 대비 고정기간(주기) 비중에 따라 일부만 반영합니다. 5년 혼합형은 80%, 10년 혼합형은 60%, 5년 주기형은 40%입니다.
- 같은 4%로 계산하면 변동 2억 5,051만원, 혼합 5년 2억 6,645만원, 주기 5년 3억 352만원, 전 기간 고정 3억 4,910만원입니다.
- 금리는 유형마다 다릅니다. 8월 평균(변동 4.53%, 고정 4.88%)을 넣으면 수도권 혼합형은 한도가 소폭 늘지만 지방 혼합형은 오히려 줄어듭니다.
적용비율 표와 금리별 비교, 상담 전 확인할 것은 대한이 원문에 정리했습니다.
계산 과정 전체 보기 (대한이 원문) → 이 조건으로 금리유형 바꿔 보기 →칸이 미리 채워집니다(경기 이천시 · 8억 · 연소득 5000만원 · 30년 · 4% · 혼합형 5년 고정). 금리유형을 바꾸면 한도가 바로 달라지고, 금액은 이 기기 안에서만 계산됩니다.
계산기를 쓰다 막힌 칸이 있었다면 여기에 알려 주세요 (1분, 금액·이름·주소는 적지 마세요).
출처
- 금융위원회, 「3단계 스트레스 DSR 시행방안 확정·발표」 표3 혼합형·주기형 주담대의 스트레스 금리 적용비율 (2025-05-20 보도자료).
- 한국은행, 2026년 8월 중 금융기관 가중평균금리 (2026-09-30 발표). 변동 4.53%, 고정 4.88%는 언론 보도로 확인.
⚠ 이 글의 숫자는 입력한 조건이 맞다면의 예상 한도이며, 대출 가능 여부·금리·상품을 정하지 않습니다. 실제 가능 여부와 세부 조건은 취급기관마다 다릅니다. 상담에서 확인하세요. 대한이는 대출 모집·중개를 하지 않는 개인이 만든 민간 참고용 도구이며, 정부·공공기관·금융회사와 무관합니다.
반응형
'사례 진단' 카테고리의 다른 글
| 보증이 거절된 날, 계약서에는 아직 도장이 없었다 (0) | 2026.10.06 |
|---|---|
| 8억 아파트, 연소득 5천이면 은행 대출 얼마? 한도 2억 8,559만원 (DSR 계산) (0) | 2026.10.04 |