반응형

내집마련 2

집값은 물가를 이겼을까? 2020~2025년 숫자로 보면 서울도 −4%

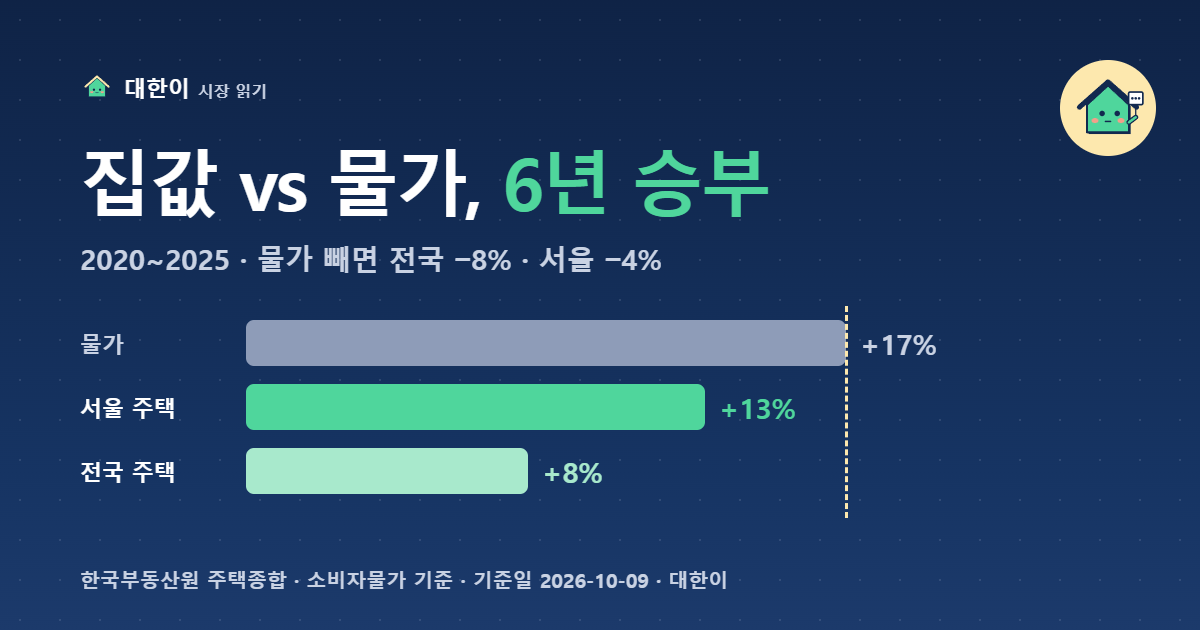
대출 한도는 이걸로시장 읽기 · 기준일 2026-10-09 · 한국부동산원 주택종합 매매가격, 소비자물가 기준"집은 결국 오른다"는 말을 많이 듣습니다. 그런데 오른 만큼 물가도 올랐다면, 집값이 실제로 얼마나 올랐다고 봐야 할까요? 2020년부터 2025년까지 6년 동안의 공식 통계로 집값과 물가를 나란히 놓아 봤습니다.2020~2025년 누적, 물가를 뺀 주택종합 매매가격전국 약 −8% · 서울 약 −4%핵심만 세 줄6년 동안 물가는 누적 약 17% 올랐습니다. 같은 기간 주택종합 매매가격은 전국 약 8%, 서울 약 13% 올랐습니다.물가를 빼고 보면 전국은 약 8%, 서울도 약 4% 뒷걸음질했습니다. 2022~2023년 하락이 컸던 영향입니다.다만 최근 1년(2025년)만 보면 서울은 7.07% 올..
시장 읽기 2026.10.09

예금 4%의 진짜 수익률은 0.37%: 세금 떼고 물가 빼면 얼마 남을까?

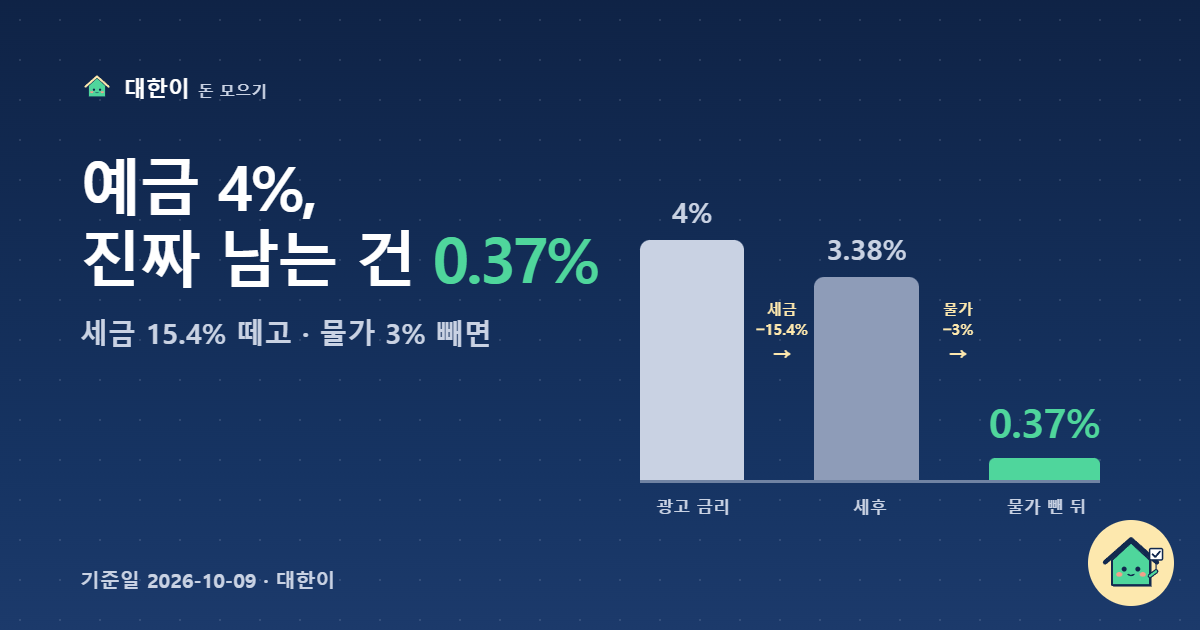
대출 한도는 이걸로돈 모으기 · 기준일 2026-10-09 · 이자소득세 15.4%, 물가 3% 기준예금 금리 연 4%. 요즘 이 정도면 "괜찮다"는 말을 듣습니다. 그런데 1년 뒤 통장에 찍힌 숫자가 실제로 내 살림을 얼마나 키워 줬는지는 따로 계산해 봐야 합니다. 이자에서 세금이 빠지고, 그 사이 물가가 올라 같은 돈으로 살 수 있는 게 줄어들기 때문입니다.예금 연 4% → 세금 떼고 물가 3% 빼면연 약 0.37%핵심만 세 줄이자에는 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수됩니다. 연 4%는 세후 연 3.38%가 됩니다.물가가 연 3% 오르면, 세후 3.38%에서 물가만큼을 빼고 남는 실질 수익률은 연 약 0.37%입니다.적금은 매달 나눠 넣기 때문에 같은 "연 4%"라도 받는 ..

돈 모으기 2026.10.09
반응형