대출 한도는 이걸로
시장 읽기 · 기준일 2026-10-09 · 한국부동산원 주택종합 매매가격, 소비자물가 기준
"집은 결국 오른다"는 말을 많이 듣습니다. 그런데 오른 만큼 물가도 올랐다면, 집값이 실제로 얼마나 올랐다고 봐야 할까요? 2020년부터 2025년까지 6년 동안의 공식 통계로 집값과 물가를 나란히 놓아 봤습니다.
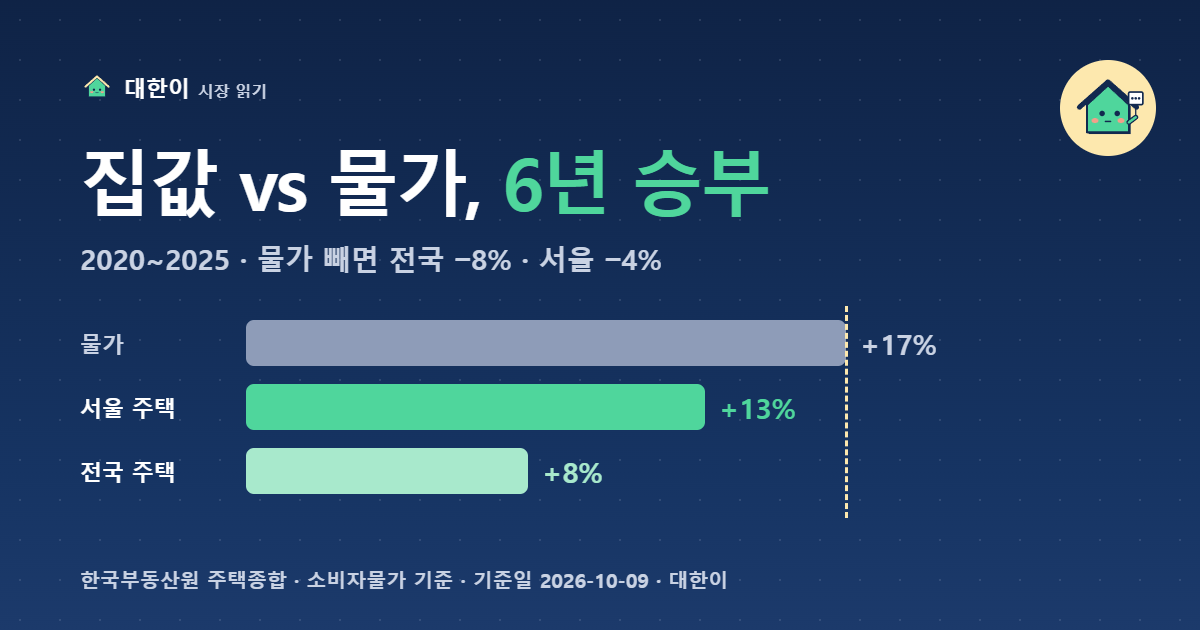
2020~2025년 누적, 물가를 뺀 주택종합 매매가격
전국 약 −8% · 서울 약 −4%
핵심만 세 줄
- 6년 동안 물가는 누적 약 17% 올랐습니다. 같은 기간 주택종합 매매가격은 전국 약 8%, 서울 약 13% 올랐습니다.
- 물가를 빼고 보면 전국은 약 8%, 서울도 약 4% 뒷걸음질했습니다. 2022~2023년 하락이 컸던 영향입니다.
- 다만 최근 1년(2025년)만 보면 서울은 7.07% 올라 물가(2.1%)를 크게 앞섰습니다. 어느 기간을 보느냐에 따라 결론이 정반대가 됩니다.
1. 해마다 숫자로 보기
| 연도 | 전국 주택 | 서울 주택 | 물가 |
|---|---|---|---|
| 2020 | +5.36% | +2.67% | +0.5% |
| 2021 | +9.93% | +6.47% | +2.5% |
| 2022 | −4.68% | −4.75% | +5.1% |
| 2023 | −3.56% | −1.95% | +3.6% |
| 2024 | +0.13% | +3.18% | +2.3% |
| 2025 | +1.02% | +7.07% | +2.1% |
| 6년 누적 | 약 +7.7% | 약 +12.8% | 약 +17.2% |
2020~2021년에는 집값이 물가보다 훨씬 빨리 올랐습니다. 2022년에는 물가가 5% 넘게 오르는 동안 집값이 4% 넘게 내려, 한 해에만 실질로 약 9% 뒷걸음질했습니다. 누적 결과는 이 2년의 하락이 크게 좌우했습니다.
2. 물가를 빼는 계산
집값이 10% 오르는 동안 물가도 10% 올랐다면, 그 집으로 바꿀 수 있는 다른 물건의 양은 그대로입니다. 그래서 (1 + 집값 상승률) ÷ (1 + 물가 상승률) − 1 로 "실질" 변화를 봅니다.
- 전국: 1.077 ÷ 1.172 − 1 ≈ −8.1%
- 서울: 1.128 ÷ 1.172 − 1 ≈ −3.7%
3. 이 숫자를 읽을 때 주의할 점
- 주택종합은 아파트만이 아닙니다. 아파트·연립·단독을 합친 지수입니다. 서울 아파트만 보면 2025년 상승률은 약 8.98%(보도 기준)로 주택종합보다 높았습니다.
- 시작 연도에 따라 달라집니다. 2022년 고점에서 시작하면 더 나쁘게, 2023년 저점에서 시작하면 더 좋게 나옵니다. 6년은 한 구간일 뿐입니다.
- 지역 안에서도 차이가 큽니다. 같은 서울이라도 구·단지마다 움직임이 다르고, 최근에도 일부 지역은 내리는 동안 다른 지역은 오르고 있습니다.
- 기준 방식이 다릅니다. 집값은 전년 12월 대비 12월 변동률, 물가는 연평균 상승률이라 계산 방식이 완전히 같지는 않습니다. 큰 흐름을 보는 용도로 읽어 주세요.
4. 내 계획에 어떻게 쓰나
이 글의 결론은 "집값은 오른다/안 오른다"가 아닙니다. 어떤 상승률을 가정하느냐에 따라 내 집 마련 계획이 크게 달라진다는 점입니다. 서울 기준 장기 평균(연 약 2.0%)으로 보면 꾸준히 모으는 계획이 닿을 수 있지만, 최근 1년 속도(연 약 7.1%)가 이어진다고 보면 저축만으로는 따라가기 어려운 숫자가 나옵니다.
아래 계산기에서 지역(서울/전국)과 상승률 가정을 바꿔 가며 "N년 뒤 내 돈 vs 집값"을 비교해 볼 수 있습니다. 금액은 이 기기 안에서만 계산됩니다.
상승률별로 내 집까지 계산해 보기 →출처
- 한국부동산원 「전국주택가격동향조사」 주택종합 매매가격지수 연간 변동률(2020~2024년은 공시 자료 재인용, 2025년은 2026-01-15 발표 보도 기준).
- 국가데이터처(통계청) 「소비자물가동향」 연간 상승률 2020~2025년.
- 서울 아파트 2025년 변동률은 보도 기준이며 원표 대조 전입니다.
틀린 부분이나 궁금한 점이 있었다면 여기에 알려 주세요 (1분, 금액·이름·주소는 적지 마세요).