대출 한도는 이걸로
시장 읽기 · 기준일 2026-10-12 · 3·4절은 가정 계산(예시 금액)
서울 장기전세(시프트)는 2007년 첫 입주 이후 2년 단위로 재계약해 최장 20년까지 살 수 있는 공공임대입니다. 2027년부터 그 20년이 순서대로 끝나는데, 입주민과 서울시가 퇴거와 연장을 두고 맞서면서 "보증금과 시세의 차이"가 자주 나옵니다. 이 글은 어느 쪽이 맞는지 가리지 않습니다. 보도된 숫자를 읽는 법과, 보증금이 그대로일 때 차이가 어떻게 벌어지는지만 가정 계산으로 풀어 봅니다.
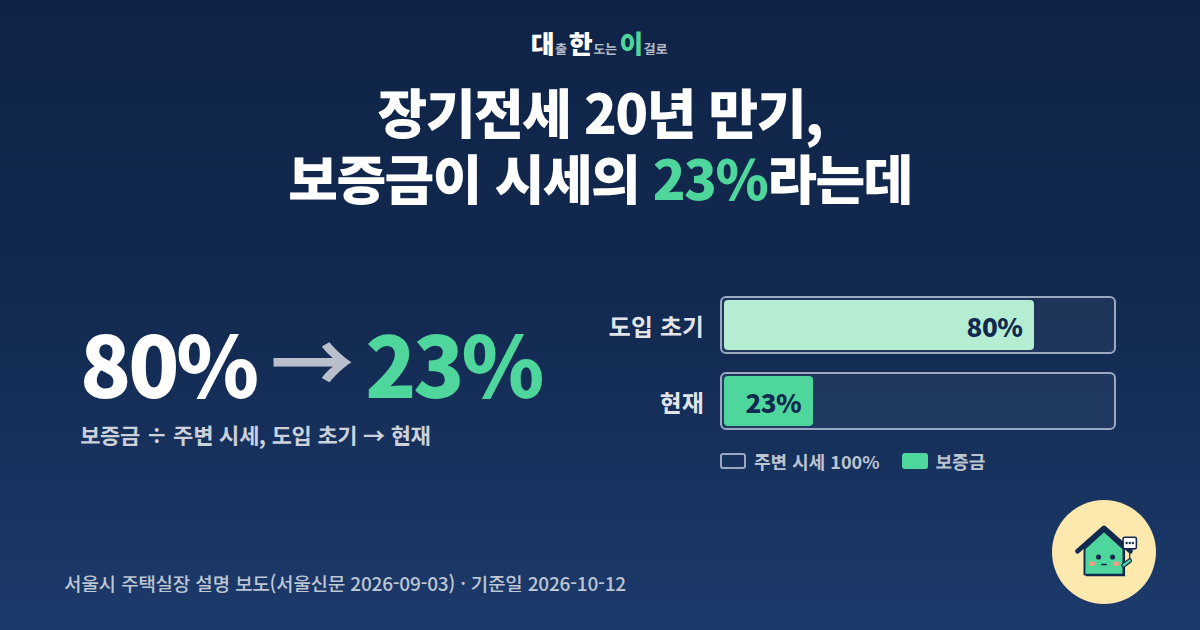
서울시 주택실장 설명으로 보도된 장기전세 보증금 ÷ 주변 시세
도입 초기 약 80% → 현재 약 23%
핵심만 세 줄
- 2027년 첫해 310가구를 시작으로 5년간 약 9,400가구가 20년 만기를 맞고, 서울시는 퇴거가 원칙이며 연장·분양전환 제도는 없다고 밝혔습니다.
- 보증금이 시세의 80%에서 23%로 낮아졌다는 건, 시세는 올랐는데 보증금은 그만큼 오르지 않았다는 뜻입니다.
- 입주 때 시세 4억원, 보증금 3억 2,000만원이라고 가정하면 20년 뒤 시세가 연 3%만 올라도 둘의 차이는 약 4억 244만원입니다(보증금이 그대로일 때).
1. 지금까지 알려진 것
- 만기 규모: 2007년 도입된 장기전세의 첫 입주 물량이 2027년부터 20년을 채웁니다. 2027년 310가구를 시작으로 5년간 총 9,400가구가 순차로 만기를 맞는다고 서울시와 SH가 시의회 업무보고에서 설명했습니다(서울신문, 2026-09-03).
- 서울시 입장: 2026년 8월 25일 팩트브리핑에서 20년 만료 후에는 기존 계약과 관련 법령에 따라 퇴거가 원칙이고, 계약연장이나 분양전환 제도는 없으며, 대체 임대주택은 별도로 검토하고 있지 않다고 밝혔습니다. 7월 보도에 나온 "SH에 대체 임대주택 확보 방안 검토 요청"은 사실과 다르다는 해명입니다.
- 입주민 쪽: 계약 연장과 단계적 분양전환을 요구하고 있다고 보도됐습니다(시장경제신문, 2026-07-16). 한편 기존 공공임대 대기자와 일반 무주택자의 기회가 줄 수 있다는 형평성 논란도 함께 보도됐습니다.
- 이주 지원: 시의회 질의에서 서울시와 SH는 소득·재산·생활권을 고려한 개별 상담과 지원을 "검토하겠다"고 답했고, 구체적 계획은 정해지지 않았습니다(서울신문, 2026-09-03).
위 내용은 2026년 10월 12일 기준 보도입니다. 정책은 이후 바뀔 수 있으니 실제 거주자라면 서울시·SH 공지를 직접 확인하세요.
2. 보증금이 시세의 80%에서 23%라는 말
도입 초기에는 보증금이 주변 전세가의 약 80% 수준이었는데, 지금은 시세의 약 23%라는 설명이 보도됐습니다. 서울시 주택실장은 계약을 갱신하는 동안 임대료(보증금)를 충분히 올리지 못해 격차가 커졌다고 설명했습니다. 보증금 ÷ 시세 비율이 이렇게 낮아졌다는 건 같은 집에 새로 전세를 얻으려면 필요한 돈과 돌려받을 보증금 사이의 간격이 그만큼 커졌다는 뜻입니다.
이 비율을 직접 거꾸로 계산해 보면 규모가 느껴집니다. 입주 때 보증금 3억 2,000만원(시세 4억원의 80%)이 그대로라면, 비율이 23%가 되는 시점의 시세는 3억 2,000만원 ÷ 0.23 ≈ 13억 9,130만원입니다. 4억원이 20년 동안 연 약 6.4%씩 오른 값과 같습니다. 다만 이건 실제 단지의 시세 상승률이 아니라, 보증금이 하나도 오르지 않았다고 가정한 역산입니다. 실제 계약에서는 재계약 때 보증금이 올랐고(보증금 인상률은 연 5% 이내로 제한된다고 보도됨), 단지와 입주 시기마다 다릅니다.
3. 가정 계산: 20년 동안 차이가 벌어지면
숫자를 단순하게 만들기 위해 아래 가정을 씁니다. 금액은 실제 단지와 무관한 예시입니다.
- 입주할 때 주변 전세 시세 4억원, 보증금은 시세의 80%인 3억 2,000만원
- 20년 동안 주변 전세 시세가 매년 2%·3%·4%씩 오른다고 가정(전망이 아니라 가정별 비교)
- 내 보증금은 (가) 20년 내내 그대로이거나 (나) 매년 2%씩 올라 4억 7,550만원이 되는 두 경우
| 시세 연 상승률(가정) | 20년 뒤 주변 전세 시세 | 차이: 보증금 그대로 3억 2,000만원 | 차이: 보증금 연 2%씩 올라 4억 7,550만원 |
|---|---|---|---|
| 연 2% | 5억 9,438만원 | 2억 7,438만원 | 1억 1,888만원 |
| 연 3% | 7억 2,244만원 | 4억 244만원 | 2억 4,694만원 |
| 연 4% | 8억 7,645만원 | 5억 5,645만원 | 4억 95만원 |
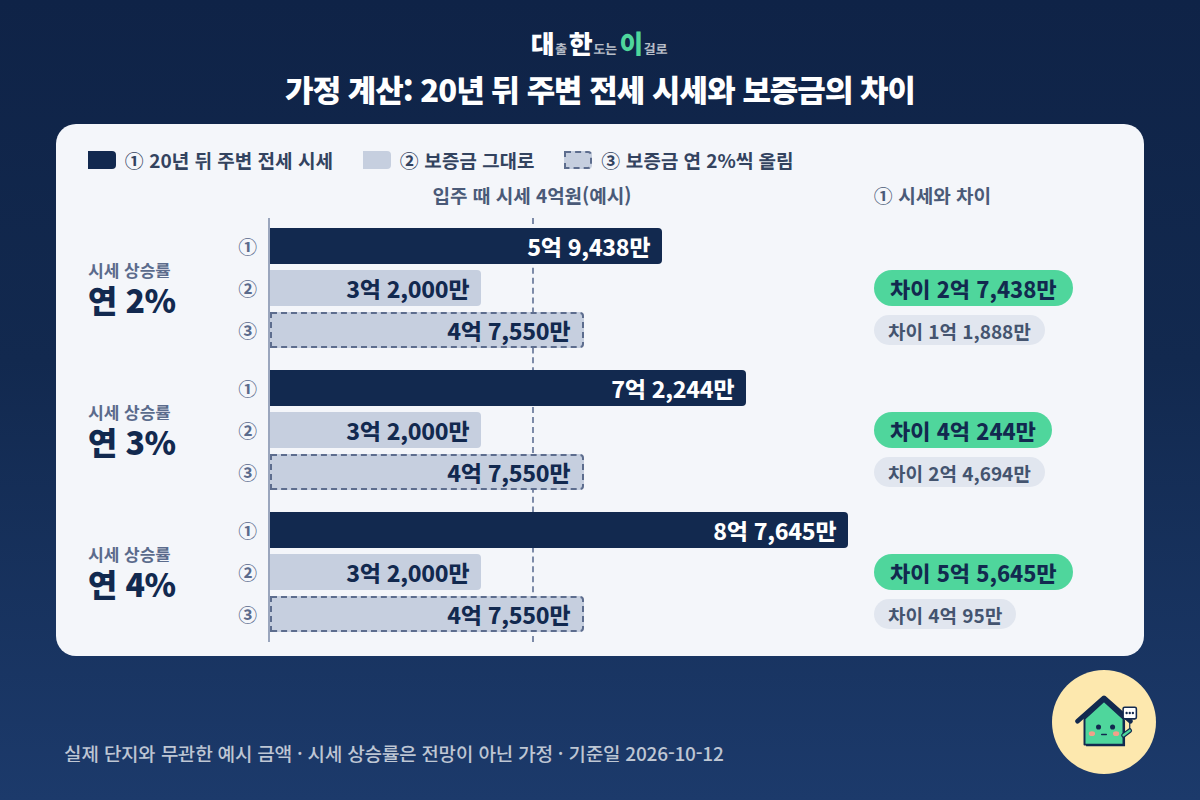
시세가 연 3% 오르는 경우 20년 뒤 시세는 7억 2,244만원입니다. 보증금이 3억 2,000만원 그대로면 차이가 4억 244만원이고, 보증금이 매년 2%씩 올랐다면 2억 4,694만원으로 줄어듭니다. 시세 상승률이 같아도 보증금이 얼마나 올랐느냐에 따라 차이가 절반 가까이 달라집니다. 위 표는 보도된 23%만큼 벌어지는 경우가 아니라 상승률을 낮게 잡은 예시입니다.
4. 이 차이를 나눠 모은다면
20년 뒤 필요한 차이를 이자 없이 240개월(20년)로 나눠 모은다고 가정하면 월 저축액은 다음과 같습니다. 이자를 붙이면 이보다 줄어듭니다.
| 시세 연 상승률(가정) | 차이(보증금 그대로) | 20년 동안 나눠 모으면 월(이자 제외) |
|---|---|---|
| 연 2% | 2억 7,438만원 | 약 114만원 |
| 연 3% | 4억 244만원 | 약 168만원 |
| 연 4% | 5억 5,645만원 | 약 232만원 |
이 계산은 누가 무엇을 잘못했는지를 말하는 게 아니라, 기간이 길수록 "돌려받을 돈과 다음 집에 필요한 돈 사이의 간격"을 미리 나눠 보는 데 쓰는 방법입니다. 장기전세뿐 아니라 보증금을 오래 두는 일반 전세에도 같은 식이 적용됩니다.
5. 이 숫자를 어디에 쓸까
- 보증금 ÷ 주변 시세 비율 확인하기: 지금 내 보증금이 주변 전세 시세의 몇 %인지 계산해 두면, 계약이 끝날 때 필요한 돈의 크기를 가늠할 수 있습니다.
- 기간이 길수록 시세 상승률을 두세 가지로 넣어 보기: 20년 같은 긴 기간에서는 연 1%p 차이가 수억 원 차이로 이어집니다.
- 정책과 내 계약 조건은 공식 공지로 확인하기: 연장·이주 지원 여부는 서울시와 SH가 정하며, 이 글의 계산과 별개입니다.
돌려받을 돈(내 돈)과 목표 금액을 넣고 몇 년 걸리는지, 월 얼마를 모아야 하는지 직접 계산해 볼 수 있습니다. 입력한 금액은 이 기기 안에서만 계산됩니다.
내 돈과 목표 금액으로 계산해 보기 →출처
- 서울신문, 「정진철 서울시의원 “내년부터 장기전세 20년 만기… 퇴거 원칙 속 주거 이동 지원 필요”」(2026-09-03): 2027년 310가구·5년 9,400가구 만기, 보증금 도입 초기 주변 전세가 약 80% → 현재 시세 약 23%(주택실장 설명), 서울시 퇴거 원칙, 이주 지원 검토 답변.
- 서울시 언론담당관, 팩트브리핑 「거주기간(최대 20년)이 만료된 장기전세주택 가구는 퇴거가 원칙이며, 대체 임대주택을 제공하지 않습니다」(2026-08-25).
- 시장경제신문, 장기전세 만기 대책 관련 단독 보도(2026-07-16, 기사 제목의 표현은 옮기지 않음): 2007년 공급 시작, 2년 재계약 최장 20년, 주변 전세 시세 80% 이하 입주, 보증금 인상률 연 5% 이내, 입주민 연장·분양전환 요구와 형평성 논란. 이 중 SH 대체 임대 검토 내용은 위 서울시 해명으로 부인됨.
- 계산식: 20년 뒤 시세 = 4억원 × (1 + 상승률)^20, 20년 뒤 보증금(가정 (나)) = 3억 2,000만원 × 1.02^20, 차이 = 시세 − 보증금, 월 저축 = 차이 ÷ 240(이자 제외). 입주 때 시세·보증금은 실제 단지와 무관한 예시이며 80% → 23% 비율은 위 보도 인용입니다.
틀린 부분이나 궁금한 점이 있었다면 여기에 알려 주세요 (1분, 금액·이름·주소는 적지 마세요).
'시장 읽기' 카테고리의 다른 글
| 집값은 물가를 이겼을까? 2020~2025년 숫자로 보면 서울도 −4% (0) | 2026.10.09 |
|---|