반응형
대출 한도는 이걸로
대출·규제 · 기준일 2026-10-27 · 공개된 안내 정리(대출 추천·상담 아님)
신생아 특례 디딤돌대출은 "집이 없는 사람만 받는다"고 알려져 있습니다. 그런데 이미 집이 한 채 있는 세대는 어떻게 되는지, 순자산 기준은 어떻게 계산하는지 묻는 글이 많습니다.
이 글은 은행 안내와 보도에서 같게 나온 내용을 "확인된 것"으로, 자료마다 달라서 단정하지 못한 내용을 "자료마다 다른 것"으로 나눠 정리합니다. 특정 상품이나 신청을 권하는 글은 아닙니다.
신생아 특례 디딤돌, 1주택 세대주
구입자금은 무주택 · 1주택은 대환만
핵심만 세 줄
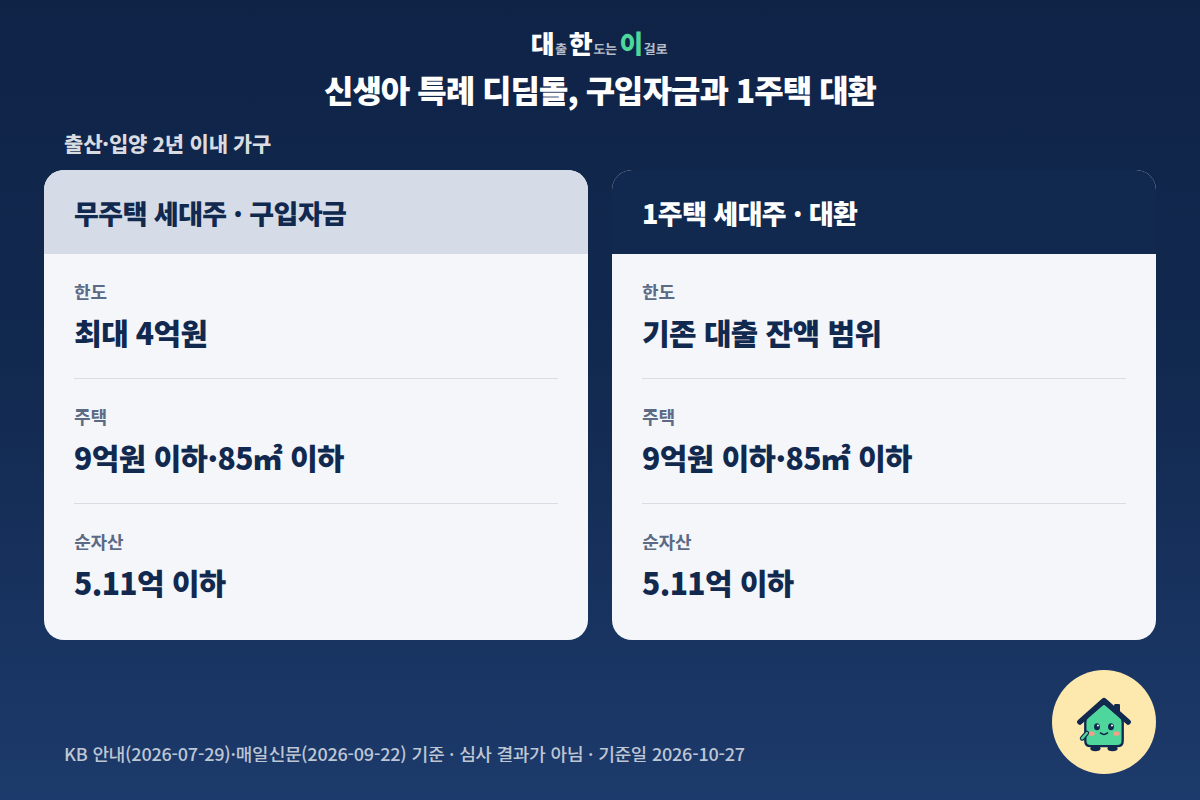
- 대상은 대출 접수일 기준 2년 이내에 출산·입양한 가구입니다. 2023년 1월 1일 이후 출생한 자녀부터 해당하고, 임신 중에는 미리 신청할 수 없다고 안내됩니다.
- 무주택 세대주는 구입자금을, 1주택 세대주는 대환대출만 받을 수 있다고 안내됩니다. 대환 한도는 기존 주택담보대출 잔액 범위입니다.
- 순자산은 부부합산 5억 1,100만원(5.11억) 이하로 안내됩니다. 4.88억원이라고 적힌 글은 "2024년 기준" 표기가 붙은 옛 숫자입니다.
1. 구입자금과 1주택 대환, 무엇이 같고 다른가
| 항목 | 무주택 세대주(구입) | 1주택 세대주(대환) |
|---|---|---|
| 대출 용도 | 주택 구입자금 | 기존 주택담보대출을 갈아타는 대환 |
| 출산·입양 | 대출 접수일 기준 2년 이내 | 대출 접수일 기준 2년 이내 |
| 주택 | 가액 9억원 이하, 전용 85㎡ 이하(읍·면 100㎡ 이하) | 같은 기준이 안내됨 |
| 한도 | 최대 4억원(담보평가·소득 범위 이내) | 기존 주택담보대출 잔액 범위 이내 |
| 순자산 | 부부합산 5억 1,100만원 이하 | 부부합산 5억 1,100만원 이하 |
| 소득 | 부부합산 1.3억 이하, 맞벌이는 2억 이하(한 명은 1.3억 이하) | 자료마다 다름(아래 3절) |
※ KB 안내(기준일 2026-07-29)와 매일신문 보도(2026-09-22)에서 일치한 값입니다. 대환 열의 주택·순자산 기준은 구입과 같다고 안내하는 자료를 따랐습니다.
2. 대환 한도에는 예외가 하나 있다고 합니다
- 대환은 기존 주택담보대출 잔액을 넘길 수 없습니다.
- 다만 소유권 이전등기 접수일로부터 3개월 이내에 신청하면 신규 대출로 취급돼 잔액을 넘을 수 있다고 안내됩니다.
- 2025년 6월 27일 이전 계약분과 이후 계약분은 한도가 달라 경과규정을 확인해야 합니다(구입 한도는 5억원에서 4억원으로 줄었습니다).
신생아 특례 디딤돌대출의 중도상환수수료 한시 면제는 2026년 12월 31일에 끝난다고 보도됐습니다. 갈아타기 전에 기존 대출의 중도상환수수료를 함께 확인해 보세요.
3. 자료마다 달라서 단정하지 못한 것 세 가지
- 1주택 대환 소득 상한: 맞벌이와 관계없이 부부합산 1.3억원 이하로 적은 자료가 있고, 구입과 같이 부부합산 2억원 이하(부부 각 1.3억원 이하)를 적용한다고 적은 자료가 있습니다. 은행이나 기금e든든에서 확인하세요.
- 순자산 계산 방식: 자산에서 부채를 뺀다는 설명은 같지만, 부동산을 시세로 보는지 공시가격으로 보는지, 전세보증금과 전세대출을 어떻게 넣는지는 확인한 자료가 없습니다.
- 1주택 판단 기준: 신청 대상은 세대 단위로 안내됩니다. 가족 중 누구 명의의 집이 세대의 주택 수에 들어가는지는 개별 상황이라 은행 상담에서 확인해야 합니다.
※ 이 글은 이 세 가지를 맞다·틀리다로 판정하지 않습니다. 순자산이 기준에 걸릴 것 같은 경우에는 은행에서 자산심사 기준 설명을 먼저 받아 보세요.
4. 확인해 둘 것
- 기준일: 순자산·소득·한도는 매년 또는 대책 때마다 바뀔 수 있습니다. 이 글의 숫자는 2026-10-27 기준 보도·안내입니다.
- 은행 심사: 신청은 주택도시기금 수탁은행에서 하고, 최종 가능 여부와 금리는 심사로 정해집니다.
- 일반 주담대와의 차이: 신생아 특례는 은행 주택담보대출 규제(LTV·DSR)와 별개로 운영됩니다. LTV 일반 70%, 생애최초 80%(수도권·규제지역은 70%)로 안내되는데, 신생아 특례대출 LTV는 신생아 특례 대출이면 LTV도 더 높을까?에 정리했습니다.
은행 주택담보대출 기준으로 LTV·DSR 한도를 비교해 보고 싶다면 계산기를 쓸 수 있습니다. 계산기는 은행 규제 기준이고, 신생아 특례 같은 기금 대출의 가능 여부는 판정하지 않습니다.
은행 대출 한도, 규정 기준으로 계산해 보기 →출처
- KB Think, 2026 신생아 특례대출 조건(기준일 2026-07-29)
- 매일신문, 신생아 특례대출 11조 늘었는데 한도는 4억…소득 2억 벽 그대로(2026-09-22)
- 뱅크샐러드, 신생아 특례대출 조건과 대환(순자산 4.88억원 "2024년 기준" 표기)
- 대출 신청과 최신 기준은 주택도시기금 기금e든든(enhuf.molit.go.kr)과 취급 은행에서 확인하세요. 수치는 2026-10-27 기준이며 바뀔 수 있습니다.
틀린 부분이나 궁금한 점이 있었다면 여기에 알려 주세요 (1분, 금액·이름·주소는 적지 마세요).
⚠ 이 글은 공개된 안내를 정리한 정보 제공용이며 대출 상품 추천이나 대출 가능 여부의 판정이 아닙니다. 기준은 바뀔 수 있고 실제 가능 여부와 한도는 취급 은행 심사로 정해집니다. 판단과 책임은 본인에게 있습니다. 대한이는 대출·주택 중개와 금융상품 판매를 하지 않는 개인이 만든 민간 참고용 도구이며, 정부·공공기관·금융회사와 무관합니다.
반응형
'대출·규제' 카테고리의 다른 글
| 청년 특례전세보증 10월 19일 뭐가 바뀌었나? 만 39세·신혼 3억 정리 (0) | 2026.10.26 |
|---|---|
| 규제지역 서민·실수요자 LTV는 몇 %일까? 소득 9천만원·집값 8억 기준 (0) | 2026.10.25 |
| 집 있는 사람 전세대출 2027년 1월부터 달라집니다: 남은 3개월 확인할 것 (8·13 대책) (0) | 2026.10.08 |
| 신생아 특례 대출이면 LTV도 더 높을까? 수도권이면 일반 주담대와 같은 70% (1) | 2026.10.08 |
| 같은 연봉 5천, 같은 4% 금리인데 금리유형만 바꿨더니 한도가 달라졌다 (0) | 2026.10.06 |