대출 한도는 이걸로
시장·규제 · 기준일 2026-10-08 · 주택도시기금 안내와 보도 기준
"신생아 특례 대출이면 생애최초 LTV가 80%라던데요?" 이런 말이 자주 보입니다. 반만 맞는 말입니다. 80%는 비수도권·비규제 지역에서 생애최초로 살 때의 숫자이고, 수도권이나 규제지역이면 신생아 특례 대출도 70%입니다. 일반 은행 주담대도 같은 기준이라, 집이 수도권에 있다면 LTV만 보고 신생아 특례를 고를 이유는 없습니다.
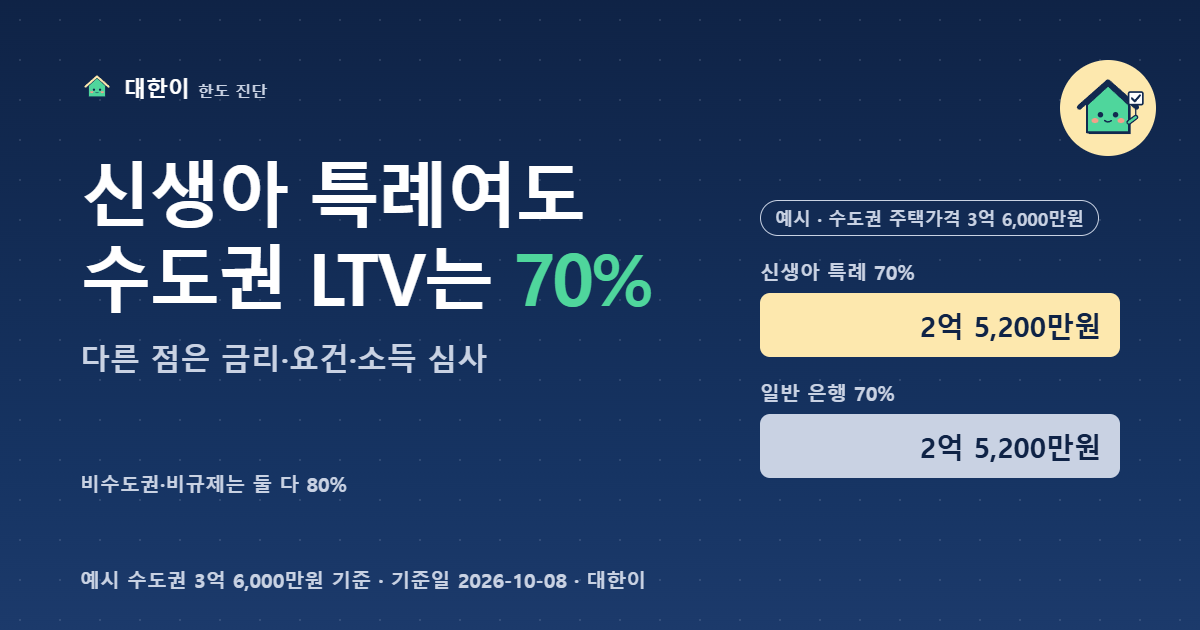
수도권 3억 6,000만원 아파트, 생애최초 담보 한도
신생아 특례 70% · 일반 은행 70% = 2억 5,200만원
핵심만 네 줄
- 신생아 특례 구입자금은 한도 최대 4억원, LTV 70%이고 생애최초는 80%입니다. 다만 수도권 또는 규제지역 주택을 사면 생애최초도 70%가 적용된다고 안내됩니다(KB Think, 2026-07-29 기준).
- 일반 은행 주담대도 생애최초 LTV는 비수도권·비규제 지역 80%, 수도권·규제지역 70%입니다. 그래서 같은 지역의 같은 집이면 두 상품의 LTV는 같습니다.
- 두 상품의 진짜 차이는 LTV가 아니라 금리(신생아 특례 1.8~4.5%), 대상 요건(출산 2년 내, 소득·순자산·면적 제한), 소득 심사 방식(은행은 DSR)입니다.
- 한도는 최근 5억원에서 4억원으로 낮아졌다는 보도가 있고(매일신문 2026-09-22), 정부가 10월 15일에 정책대출 DSR 적용 방안을 발표할 예정이라는 보도도 있습니다. 발표 전후로 조건이 달라질 수 있습니다.
두 상품은 무엇이 같고 무엇이 다른가
| 구분 | 신생아 특례 구입자금 | 일반 은행 주담대 |
|---|---|---|
| 생애최초 LTV (수도권·규제지역) | 70% | 70% |
| 생애최초 LTV (비수도권·비규제) | 80% | 80% |
| 한도 기준 | 최대 4억원, DTI 60% | LTV와 DSR 중 작은 값 |
| 대상 | 출산 2년 내, 소득·순자산·면적 제한 | 조건 제한 적음, 소득은 DSR로 반영 |
| 금리 | 1.8~4.5% (소득별) | 은행·금리유형별로 다름 |
규제지역 여부와 상관없이 수도권이면 생애최초도 70%입니다. "비규제지역이라 80%"는 비수도권에서만 해당합니다. 경기도는 규제지역이 아니어도 수도권입니다.
예시 계산
무주택 세대주가 3억 6,000만원 아파트를 산다고 하면 담보 기준 한도는 이렇게 나옵니다.
- 수도권 또는 규제지역: 3억 6,000만원 × 70% = 2억 5,200만원 (신생아 특례도 일반 은행도 같음)
- 비수도권·비규제 지역: 3억 6,000만원 × 80% = 2억 8,800만원 (신생아 특례도 일반 은행도 같음)
정책대출의 담보 한도는 매매가가 아니라 담보 평가액 기준이라 실제 금액은 달라질 수 있습니다. 같은 조건(경기 남양주, 연소득 5,700만원, 금리 4%, 30년)으로 우리 계산기를 돌리면 일반 은행 한도는 LTV 2억 5,200만원, 소득 기준(DSR) 2억 8,558만원이라 담보 한도가 병목이 됩니다. 이 병목은 신생아 특례를 써도 LTV가 같으면 그대로 남습니다. 달라질 수 있는 건 소득 쪽(DSR 대신 DTI 60%)과 금리입니다.
신청 전에 확인할 것
- 내가 살 집이 수도권인지 규제지역인지부터 확인합니다. 이것이 LTV 70%와 80%를 가릅니다.
- 출산일이 대출 접수일 기준 2년 안인지, 소득과 순자산이 기준 안인지 확인합니다.
- 이미 신생아 특례 전세자금대출을 쓰고 있다면 구입자금을 받을 때 그 전세대출을 어떻게 정리해야 하는지 취급 은행에 먼저 묻습니다.
- 10월 15일 발표 내용을 확인하고 상담받습니다. 정책대출의 DSR 적용 여부가 바뀔 수 있습니다.
일반 은행 대출 한도는 내 소득과 부채를 직접 넣어서 계산해 볼 수 있습니다. 칸을 바꿀 수 있고, 금액은 이 기기 안에서만 계산됩니다.
내 소득으로 일반 은행 한도 계산해 보기 →출처
- 주택도시기금 「신생아 특례 디딤돌대출」 안내(소득, 자녀, 주택, 순자산, 한도, 금리 항목): nhuf.molit.go.kr
- KB Think 신생아 특례 안내(2026-07-29 기준): LTV 70%, 생애최초 80%, 수도권 또는 규제지역 주택 구입 시 70%. kbthink.com
- 매일신문 2026-09-22 「신생아 특례대출 11조 늘었는데 한도는 4억… 소득 2억 벽 그대로」: 구입자금 한도 5억→4억, 소득 기준, 10월 15일 주택도시기금 건전성 점검·DSR 적용 검토 보도.
- 수도권 생애최초 일반 주담대 LTV 70%, 비수도권 80%: 대한이 규칙 파일에 반영한 금융위 대책 기준(2026-08-31 기준 규제 요약).
계산기를 쓰다 막힌 칸이 있었다면 여기에 알려 주세요 (1분, 금액·이름·주소는 적지 마세요).
'시장·규제' 카테고리의 다른 글
| 집 있는 사람 전세대출 2027년 1월부터 달라집니다: 남은 3개월 확인할 것 (8·13 대책) (0) | 2026.10.08 |
|---|---|
| 주담대 금리 "7%대"와 "4%대"는 왜 같이 나올까? (0) | 2026.10.06 |