대출 한도는 이걸로
돈 모으기 · 기준일 2026-10-13 · 연 4%·10%는 가정(전망 아님)
"복리의 마법"이라는 말은 자주 듣지만, 그 마법이 얼마나 큰지 숫자로 나란히 본 적은 드뭅니다. 월 50만원을 30년 동안 넣는다고 가정하고, 이자에 이자가 붙는 복리와 붙지 않는 단리를 같은 조건에서 비교해 보겠습니다. 어느 쪽이 될 거라는 전망이 아니라, 같은 돈과 같은 기간에 계산 방식만 달라질 때 차이가 얼마나 벌어지는지 보는 글입니다.
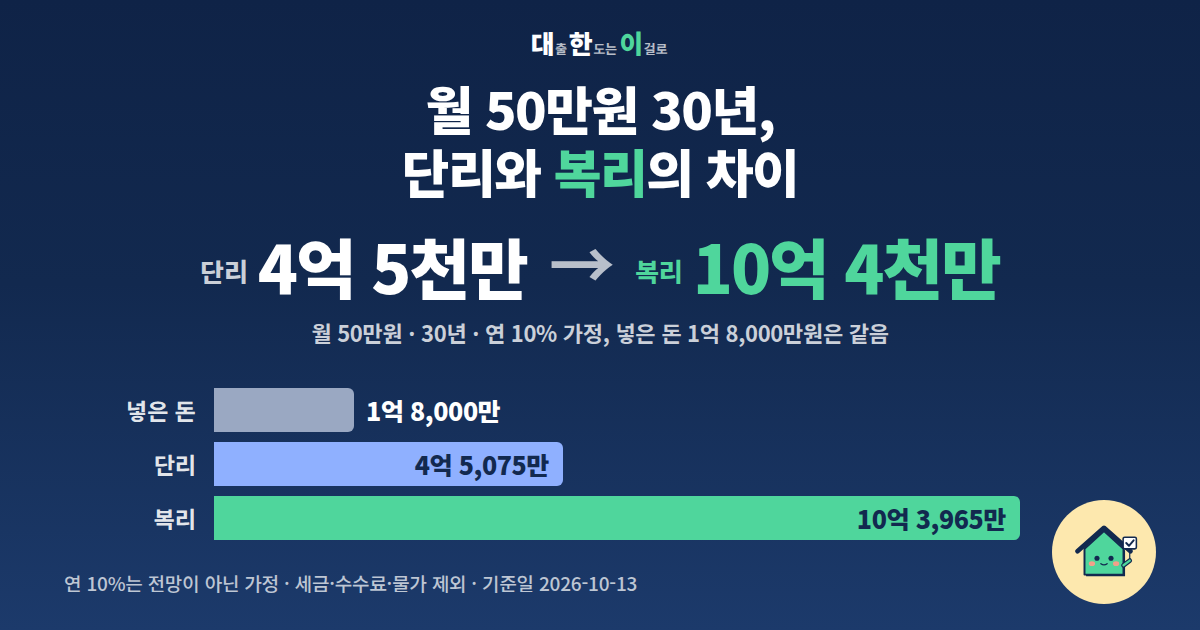
월 50만원 · 30년 · 연 10% 가정, 넣은 돈은 같은 1억 8,000만원
단리 4억 5,075만원 → 복리 10억 3,965만원
핵심만 세 줄
- 넣은 돈은 30년 동안 1억 8,000만원으로 같습니다. 달라지는 건 이자를 계산하는 방식뿐입니다.
- 연 10% 가정에서 단리는 4억 5,075만원, 복리는 10억 3,965만원로 복리 이자가 단리 이자의 약 3.2배입니다. 연 4% 가정에서는 2억 8,830만원과 3억 4,376만원로 약 1.5배입니다.
- 차이는 뒤쪽에 몰립니다. 연 10% 복리에서 마지막 10년에 늘어난 돈이 최종 금액의 약 65%이고, 10년 시점의 차이 1,048만원이 30년 시점에는 5억 8,890만원으로 약 56배가 됩니다.
1. 단리와 복리, 무엇이 다른가
- 단리: 처음 넣은 돈(원금)에만 이자가 붙습니다. 쌓인 이자는 다음 이자를 만들지 않습니다.
- 복리: 쌓인 이자도 다음 이자를 계산하는 원금에 들어갑니다. 이자에 이자가 붙습니다.
작은 예로 100만원을 연 10%로 3년 두면, 단리는 해마다 10만원씩 붙어 130만원이 됩니다. 복리는 110만원, 121만원을 거쳐 133만 1,000원이 됩니다. 3년 차이는 3만 1,000원이라 별것 아닌 것처럼 보입니다. 이 차이가 기간이 길어질수록 어떻게 커지는지가 이 글의 핵심입니다.
2. 이렇게 가정했습니다
- 월 50만원을 매달 초에 넣고, 30년(360개월) 동안 넣은 돈은 모두 1억 8,000만원입니다.
- 연 수익률은 4%와 10% 두 가지를 가정합니다. 전망이 아니라 비교용 숫자이고, 해마다 이 수익이 일정하게 난다고 본 계산입니다.
- 단리: 넣은 달마다 그 돈의 원금에만 연 수익률의 12분의 1씩 이자를 더합니다.
- 복리: 연 수익률이 그대로 되도록 매달 같은 비율로 불어나고, 쌓인 이자에도 다음 달 이자가 붙습니다.
- 세금, 수수료, 물가는 빼고 계산했습니다.
3. 30년 뒤 결과
| 연 수익률(가정) | 넣은 돈 | 단리 | 복리 | 복리가 더 만든 돈 | 복리 이자 ÷ 단리 이자 |
|---|---|---|---|---|---|
| 연 4% | 1억 8,000만원 | 2억 8,830만원 | 3억 4,376만원 | 5,546만원 | 약 1.5배 |
| 연 10% | 1억 8,000만원 | 4억 5,075만원 | 10억 3,965만원 | 5억 8,890만원 | 약 3.2배 |
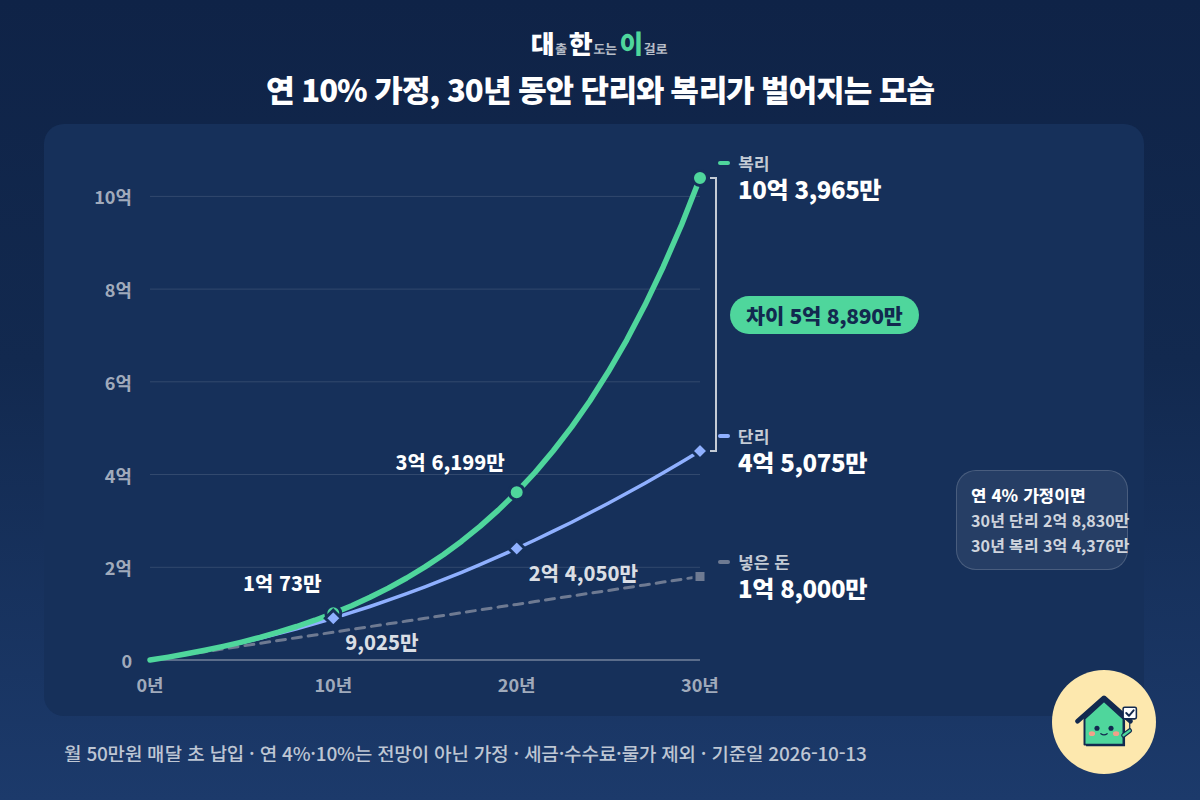
연 10%에서 복리 이자는 8억 5,965만원, 단리 이자는 2억 7,075만원입니다. 단리로 계산해도 1억 8,000만원이 4억 5,075만원으로 불어나지만, 복리는 같은 돈이 10억 3,965만원가 됩니다. 연 4%에서는 격차가 5,546만원으로 상대적으로 작지만 같은 방향입니다.
4. 차이는 뒤쪽에 몰려 있다
같은 계산을 10년, 20년, 30년 시점에서 끊어 보면 격차가 어떻게 커지는지 보입니다.
| 구분 | 10년 | 20년 | 30년 |
|---|---|---|---|
| 넣은 돈 | 6,000만원 | 1억 2,000만원 | 1억 8,000만원 |
| 연 4% 단리 | 7,210만원 | 1억 6,820만원 | 2억 8,830만원 |
| 연 4% 복리 | 7,359만원 | 1억 8,252만원 | 3억 4,376만원 |
| 연 4% 차이 | 149만원 | 1,432만원 | 5,546만원 |
| 연 10% 단리 | 9,025만원 | 2억 4,050만원 | 4억 5,075만원 |
| 연 10% 복리 | 1억 73만원 | 3억 6,199만원 | 10억 3,965만원 |
| 연 10% 차이 | 1,048만원 | 1억 2,149만원 | 5억 8,890만원 |
연 10%에서 시간은 10년에서 30년으로 3배가 됐는데, 단리와 복리의 차이는 1,048만원에서 5억 8,890만원으로 약 56배가 됐습니다. 연 10% 복리에서 20년째 3억 6,199만원이던 금액은 마지막 10년 동안 6억 7,765만원이 늘어 10억 3,965만원가 되었고, 이 증가분이 최종 금액의 약 65%입니다. 연 4%에서도 마지막 10년의 비중은 약 47%입니다. 복리의 효과는 처음 10년보다 마지막 10년에 훨씬 크게 나타납니다.
5. 수익률이 다르면 복리에서 더 크게 벌어진다
같은 복리끼리 보면 연 4%는 3억 4,376만원, 연 10%는 10억 3,965만원로 연 수익률 차이 6%p가 30년 뒤에는 약 3.0배 차이가 됩니다. 단리끼리는 2억 8,830만원과 4억 5,075만원으로 약 1.6배입니다. 이자에 이자가 붙는 구조에서는 수익률 차이와 기간이 함께 곱해져서 결과가 더 크게 벌어집니다.
6. 이 숫자를 읽을 때 주의할 점
- 연 10%와 연 4%는 가정입니다. 실제 수익은 해마다 달라지고 손실이 나는 해도 있을 수 있습니다. 한 번도 흔들리지 않고 30년 동안 같은 수익률이 이어진다는 보장은 없습니다.
- 세금·수수료·물가를 뺐습니다. 30년 뒤 금액으로 실제 살 수 있는 물건의 양은 물가에 따라 줄어듭니다. 물가를 반영한 계산은 물가 3%면 30년 뒤 1억은 오늘 얼마일까?에서 같은 식으로 풀어 봤습니다.
- 단리 상품과 복리 상품 중 어느 쪽이 낫다는 글이 아닙니다. 계산 방식이 같은 돈에 만드는 차이를 보여 주는 가정 계산입니다.
7. 내 숫자로 직접 넣어 보기
월 납입액, 기간, 연 수익률을 직접 넣으면 총 수익률과 연 수익률, 물가를 뺀 실질 금액까지 확인할 수 있습니다. 입력한 금액은 이 기기 안에서만 계산됩니다.
내 월 납입액과 수익률로 계산해 보기 →출처
- 계산식(n = 개월 수, 만원 단위 반올림): 넣은 돈 = 50만원 × n. 단리 = 넣은 돈 + 50만원 × (연 수익률 ÷ 12) × n(n+1) ÷ 2(매달 초 납입). 복리 = 50만원 × ((1+m)^n − 1) ÷ m × (1+m), m = (1+연 수익률)^(1/12) − 1(매달 초 납입, 월복리). 연 4%·10%는 가정이며 세금·수수료·물가는 제외했습니다. 외부 자료를 인용한 숫자는 없습니다.
틀린 부분이나 궁금한 점이 있었다면 여기에 알려 주세요 (1분, 금액·이름·주소는 적지 마세요).
'돈 모으기' 카테고리의 다른 글
| 물가 3%면 30년 뒤 1억은 오늘 얼마일까? 답은 4,120만원 (0) | 2026.10.11 |
|---|---|
| 총 수익률 549%와 연 10.6%는 뭐가 다를까: 계산 결과 숫자 읽는 법 (1) | 2026.10.11 |
| 월 50만원 적금 1년, 세금 떼면 실제 받는 이자는? 연 4%여도 약 11만원 (1) | 2026.10.11 |
| 예금 4%의 진짜 수익률은 0.37%: 세금 떼고 물가 빼면 얼마 남을까? (0) | 2026.10.09 |