대출 한도는 이걸로
돈 모으기 · 기준일 2026-10-14 · 연 3·4·5%는 가정(전망 아님)
"수익률 1%p 차이가 뭐 그리 클까요?" 그런데 매달 꾸준히 넣는 돈을 30년 동안 굴린다고 가정하면, 1%p가 5천만원 넘는 차이가 됩니다. 이 글은 월 50만원을 연 3%, 4%, 5%로 굴린다고 가정하고 10년, 20년, 30년 뒤 금액을 비교합니다. 어떤 수익률이 나올지, 어떤 상품이 낫다는 이야기가 아니라 계산 결과를 보여 주는 글입니다.
월 50만원 30년 뒤(복리 가정)
연 3% 2억 9,007만 · 연 5% 4억 935만
핵심만 세 줄
- 넣은 돈은 같습니다. 월 50만원 × 30년 = 1억 8,000만원입니다.
- 연 3%와 4%의 30년 뒤 차이는 5,369만원, 4%와 5%의 차이는 6,559만원입니다. 같은 1%p인데 수익률이 높은 쪽 차이가 더 큽니다.
- 같은 1%p라도 기간이 길수록 차이가 훨씬 커집니다. 10년 뒤 차이는 300만~400만원대인데 30년 뒤에는 5,000만~6,000만원대입니다.
1. 계산 조건
- 매달 초 50만원을 넣고, 이자는 월복리로 붙는다고 가정합니다.
- 연 수익률 g를 월 (1+g)^(1/12)−1로 바꿔 계산합니다.
- 세금·수수료·물가는 제외했습니다. 수익률은 해마다 일정하게 나온다고 가정한 숫자이며 보장이 아닙니다.
2. 연 3%·4%·5% 비교(단위: 만원)
| 기간 | 넣은 돈 | 연 3% | 연 4% | 연 5% |
|---|---|---|---|---|
| 10년 | 6,000 | 6,990 | 7,359 | 7,750 |
| 20년 | 12,000 | 16,383 | 18,252 | 20,373 |
| 30년 | 18,000 | 29,007 | 34,376 | 40,935 |
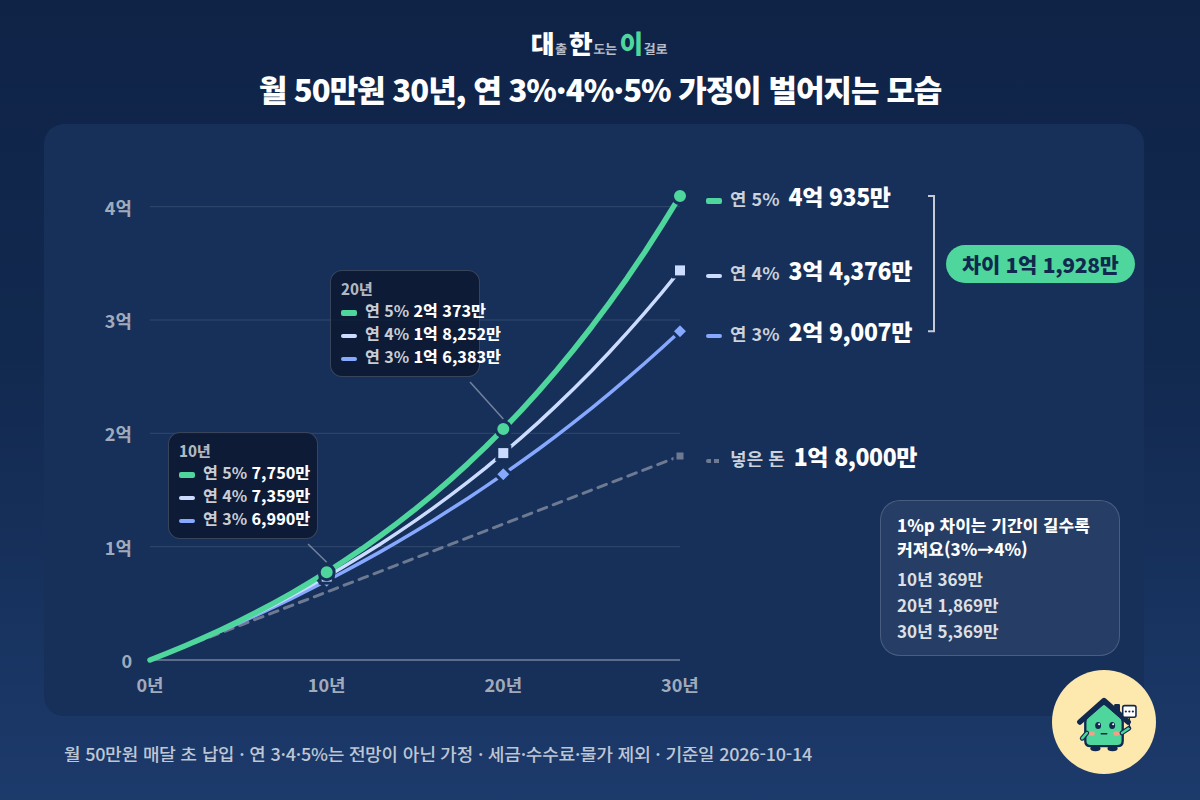
30년 뒤 연 3%는 2억 9,007만원, 연 5%는 4억 935만원입니다. 연 수익률이 2%p 다를 뿐인데 금액은 약 1억 1,928만원, 비율로는 약 1.4배 차이가 납니다.
3. 같은 1%p인데 기간이 길수록 커집니다
| 기간 | 3% → 4% 차이 | 4% → 5% 차이 |
|---|---|---|
| 10년 | 369만 | 391만 |
| 20년 | 1,869만 | 2,121만 |
| 30년 | 5,369만 | 6,559만 |
10년 뒤에는 1%p 차이가 400만원 안팎인데, 30년 뒤에는 5,000만원을 넘습니다. 기간이 3배가 되었는데 차이는 약 15배, 4%에서 5%로 가는 구간은 약 17배가 됩니다. 이자에 이자가 붙는 구조라 뒤로 갈수록 차이가 눈덩이처럼 커지기 때문입니다. 단리와 복리의 차이는 월 50만원 30년, 단리 vs 복리 비교 글에서 다뤘습니다.
4. 이익만 놓고 보면 더 크게 보입니다
| 연 수익률 | 30년 뒤 금액 | 이익(금액 − 넣은 돈) |
|---|---|---|
| 3% | 2억 9,007만 | 1억 1,007만 |
| 4% | 3억 4,376만 | 1억 6,376만 |
| 5% | 4억 935만 | 2억 2,935만 |
금액으로는 연 5%가 연 3%의 약 1.4배인데, 이익으로 보면 약 2.1배(2억 2,935만 ÷ 1억 1,007만)입니다. 넣은 돈 1억 8,000만원은 둘 다 똑같이 들어가는 몫이라서, 수익률 차이는 이익 쪽에서 더 크게 나타납니다.
5. 이 숫자를 읽을 때 주의할 점
- 연 3%·4%·5%는 가정입니다. 실제 수익률은 상품과 시기에 따라 해마다 달라지고, 손실이 날 수도 있습니다.
- 세금·수수료·물가를 제외했습니다. 물가를 반영하면 실제로 쓸 수 있는 돈의 가치는 달라집니다.
- 수익률이 높은 가정에는 대개 변동 위험도 함께 따릅니다. 이 글은 더 높은 수익률을 얻는 방법을 말하지 않습니다.
6. 내 숫자로 직접 넣어 보기
월 납입액, 기간, 연 수익률을 직접 넣으면 총 수익률과 연 수익률, 물가를 뺀 실질 금액까지 확인할 수 있습니다. 입력한 금액은 이 기기 안에서만 계산됩니다.
내 월 납입액과 수익률로 계산해 보기 →출처
- 계산식(n = 개월 수, 만원 단위 반올림): 넣은 돈 = 50만원 × n. 복리 = 50만원 × ((1+m)^n − 1) ÷ m × (1+m), m = (1+연 수익률)^(1/12) − 1(매달 초 납입, 월복리). 연 3%·4%·5%는 가정이며 세금·수수료·물가는 제외했습니다. 외부 자료를 인용한 숫자는 없습니다.
틀린 부분이나 궁금한 점이 있었다면 여기에 알려 주세요 (1분, 금액·이름·주소는 적지 마세요).
'돈 모으기' 카테고리의 다른 글
| 월 50만원 30년, 단리 4억 5천만 vs 복리 10억 4천만: 연 10% 가정으로 비교 (0) | 2026.10.13 |
|---|---|
| 물가 3%면 30년 뒤 1억은 오늘 얼마일까? 답은 4,120만원 (0) | 2026.10.11 |
| 총 수익률 549%와 연 10.6%는 뭐가 다를까: 계산 결과 숫자 읽는 법 (1) | 2026.10.11 |
| 월 50만원 적금 1년, 세금 떼면 실제 받는 이자는? 연 4%여도 약 11만원 (1) | 2026.10.11 |
| 예금 4%의 진짜 수익률은 0.37%: 세금 떼고 물가 빼면 얼마 남을까? (0) | 2026.10.09 |