대출 한도는 이걸로
돈 모으기 · 기준일 2026-10-29 · 공개된 통계 정리(투자 추천·상담 아님)
"개인투자자는 S&P500 지수보다 수익이 낮다"는 말을 자주 봅니다. 그런데 이 문장에는 서로 다른 통계 세 가지가 섞여 있습니다. 액티브 펀드가 지수를 이기느냐, 평균적인 개인 투자자가 지수만큼 벌었느냐, 개인 계좌가 이익이냐 손실이냐는 각각 다른 질문입니다.
이 글은 SPIVA, DALBAR, 국내 증권사 두 곳의 공개 자료를 따로따로 정리합니다. 특정 상품이나 투자 방법을 권하는 글은 아닙니다.
2025년 숫자
미국 대형주 액티브 펀드 79%가 지수 하회 · 평균 투자자 17.16% vs 지수 17.88%
핵심만 세 줄
- SPIVA: 2025년 미국 대형주 액티브 펀드의 약 79%가 S&P500보다 낮은 수익률이었습니다. 5년 이상 기간에서는 약 9할에 가깝습니다.
- DALBAR: 2025년 평균 주식형 투자자 수익률은 17.16%로 S&P500 17.88%보다 0.72%p 낮았습니다. 2024년 격차는 8.48%p였습니다.
- 국내 증권사 통계는 기준에 따라 결론이 갈립니다. 같은 증권사 자료에서 매도 기준으로는 이익 쪽이 71.4%, 잔고 기준으로는 손실 상태가 54.6%였습니다.
1. SPIVA: 액티브 펀드가 지수를 못 이긴 비율
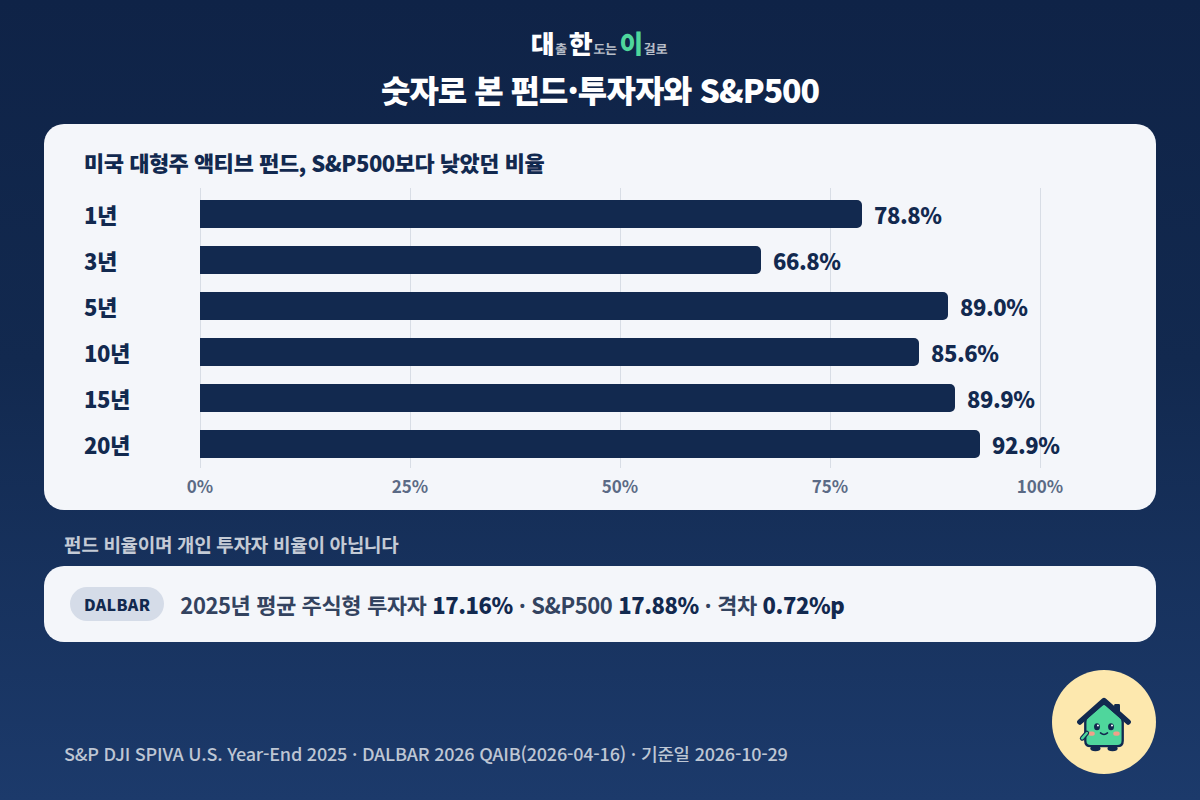
S&P 다우존스 인덱스가 내는 SPIVA는 펀드가 같은 종류의 지수보다 낮았던 비율을 기간별로 봅니다. 아래는 미국 대형주 액티브 펀드가 S&P500보다 낮은 수익률이었던 비율(2025년 12월 31일 기준)입니다.
| 기간 | S&P500보다 낮았던 펀드 비율 |
|---|---|
| 1년 | 78.8% |
| 3년 | 66.8% |
| 5년 | 89.0% |
| 10년 | 85.6% |
| 15년 | 89.9% |
| 20년 | 92.9% |
※ 펀드 비율이고 개인 투자자 비율이 아닙니다. 2024년 1년 수치는 65%였습니다. S&P 다우존스 인덱스 SPIVA U.S. Year-End 2025 기준이며, 비율은 소수 둘째 자리에서 반올림한 값입니다.
2. DALBAR: 평균 투자자와 지수의 격차
DALBAR는 투자자들의 사고파는 결정이 실제로 얻은 수익률에 어떤 영향을 줬는지를 계산해 매년 보고서를 냅니다. 2026년 4월 16일에 나온 보도자료에 따르면 2025년 평균 주식형 투자자는 17.16%, S&P500은 17.88%였습니다.
| 연도 | 평균 주식형 투자자 | S&P500 | 격차 |
|---|---|---|---|
| 2025년 | 17.16% | 17.88% | 0.72%p |
※ 2025년 격차 0.72%p는 1985년 이후 세 번째로 작은 값이라고 보도자료가 설명합니다. 2024년 격차는 8.48%p로 지난 10년 중 두 번째로 컸다고 합니다. 한 해 격차가 크게 달라지는 통계라서, 한 해 숫자만으로 "개인은 늘 진다"고 읽기 어렵습니다.
3. 국내 증권사 통계: 기준에 따라 결과가 갈립니다
국내 자료는 SPIVA·DALBAR처럼 지수와 비교한 통계가 아니라, 개인 계좌가 이익인지 손실인지를 센 통계입니다. 기준일과 방법이 다르면 같은 증권사에서도 결론이 달라집니다.
| 자료 | 기준 | 이익 | 손실 |
|---|---|---|---|
| 신한투자증권(2025-12-18 발표) | 2025년 1~11월, 매도한 종목 | 67%, 평균 912만원 | 33%, 평균 685만원 |
| NH투자증권(2025-11-09 보도) | 2025년 1~10월, 매도한 고객 171.8만 명 | 71.4%, 평균 483만원 | 28.6%, 평균 613만원 |
| NH투자증권(2025-11-09 보도) | 2025-10-30 잔고 보유 고객 240만 명 | 기사에 수치 없음 | 54.6%(131만 명), 손실 고객 평균 931만원 |
※ 매도 기준은 판 종목의 손익이고, 잔고 기준은 아직 갖고 있는 종목의 평가 손익입니다. 신한 자료의 분석 대상 고객 수는 기사에 나오지 않았습니다. 기간과 대상이 다르므로 세 줄을 서로 합치거나 비교하지 않습니다.
4. 이 숫자로 말할 수 있는 것과 없는 것
- 말할 수 있는 것: 미국 대형주 액티브 펀드는 장기 기간일수록 S&P500보다 낮았던 비율이 컸습니다. 평균 투자자 수익률은 해마다 지수와 격차가 달랐습니다.
- 말할 수 없는 것: "개인투자자의 몇 %가 S&P500보다 낮은가"를 직접 센 통계는 이 글을 쓰며 찾지 못했습니다. 펀드 통계와 개인 통계, 국내 통계를 합쳐 결론을 내지 않았습니다.
- 말할 수 없는 것: 어떤 상품이나 방법이 낫다는 결론입니다. 수수료, 세금, 환율, 기간에 따라 결과가 달라집니다.
5. 숫자 감각을 잡는 계산
수익률이 조금 달라지면 30년 뒤 금액이 얼마나 벌어지는지는 월 50만원 30년, 연 수익률 1%p 차이가 5천만원 넘게 벌어집니다에 가정 계산으로 정리했습니다. 아래 계산기에서는 S&P500 매월 적립을 세전 가정 수익률로 직접 바꿔 볼 수 있습니다. 세금·수수료·환율은 반영하지 않으며, 실제 수익을 예측하는 값이 아닙니다.
월 적립 수익률을 바꿔 가며 계산해 보기 →출처
- S&P Dow Jones Indices, SPIVA U.S. Scorecard(Year-End 2025, Report 1a)
- DALBAR, 2026 QAIB 보도자료(2026-04-16)
- 아시아경제, 신한투자증권 개인 투자자 성과 분석(2025-12-18)
- 헤럴드경제, NH투자증권 개인 투자자 손익(2025-11-09)
- 수치는 2026-10-29 기준 공개 자료이며, 이후 보고서로 바뀔 수 있습니다. 과거 수익률은 미래를 보장하지 않습니다.
틀린 부분이나 궁금한 점이 있었다면 여기에 알려 주세요 (1분, 금액·이름·주소는 적지 마세요).
'돈 모으기' 카테고리의 다른 글
| 월 50만원 30년, 연 수익률 1%p 차이가 5천만원 넘게 벌어집니다: 3·4·5% 가정 비교 (0) | 2026.10.15 |
|---|---|
| 월 50만원 30년, 단리 4억 5천만 vs 복리 10억 4천만: 연 10% 가정으로 비교 (0) | 2026.10.13 |
| 물가 3%면 30년 뒤 1억은 오늘 얼마일까? 답은 4,120만원 (0) | 2026.10.11 |
| 총 수익률 549%와 연 10.6%는 뭐가 다를까: 계산 결과 숫자 읽는 법 (1) | 2026.10.11 |
| 월 50만원 적금 1년, 세금 떼면 실제 받는 이자는? 연 4%여도 약 11만원 (1) | 2026.10.11 |