대출 한도는 이걸로
대출·규제 · 기준일 2026-11-02 · 보도 내용과 계산 정리(대출 상담·권유 아님)
한국주택금융공사(주금공)가 11월 2일 보금자리론 금리를 11월 9일부터 0.10%p 올린다고 발표했습니다. 이 글은 무엇이 바뀌는지와, 금리가 0.1%p 오르면 월 상환액이 얼마나 달라지는지를 숫자로만 정리합니다. 지금 신청하라거나 기다리라는 글이 아닙니다.
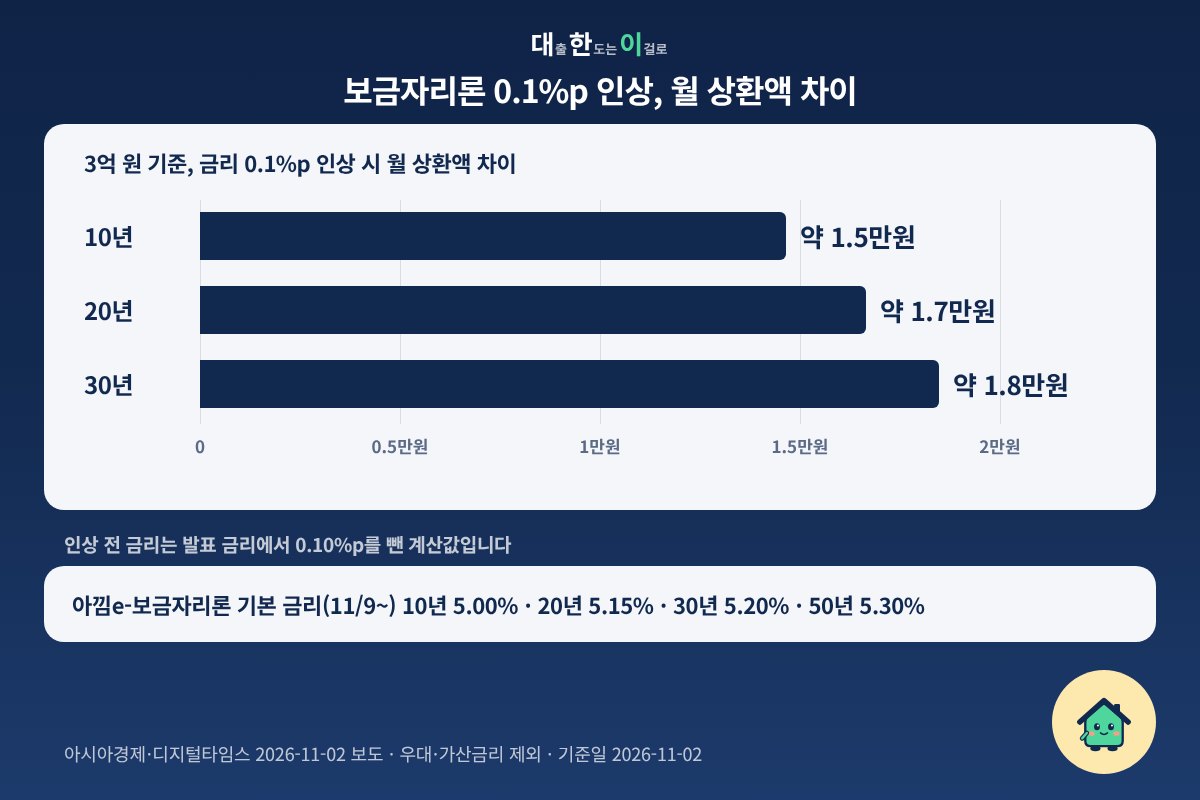
3억 원, 30년, 원리금균등 기준
월 상환액 약 1.8만원 차이 · 만기까지 약 665만원
핵심만 다섯 줄
- 적용일은 11월 9일입니다. 보도에 따르면 11월 8일까지 신청을 완료하면 인상 전 금리가 적용됩니다.
- 인상폭은 0.10%p입니다. 디지털타임스는 올해 여섯 번째 인상이고 7월 이후 4개월 만이라고 보도했습니다.
- 아낌e-보금자리론 기본 금리는 10년 연 5.00%부터 50년 연 5.30%까지입니다.
- 우대금리를 모두 받으면 최저 금리는 10년 4.00%부터 50년 4.30%까지입니다.
- 금리가 0.1%p 달라지는 효과는 대출금과 기간에 따라 다릅니다(아래 표).
1. 무엇이 바뀌나: 만기별 금리
아래는 보도된 아낌e-보금자리론 기본 금리(11월 9일부터)입니다. 일반 보금자리론과 적격대출 금리는 기사에 나오지 않아 싣지 않았습니다.
| 만기 | 연 금리(11/9~) | 인상 전(−0.10%p로 계산) |
|---|---|---|
| 10년 | 5.00% | 4.90% |
| 15년 | 5.10% | 5.00% |
| 20년 | 5.15% | 5.05% |
| 30년 | 5.20% | 5.10% |
| 40년 | 5.25% | 5.15% |
| 50년 | 5.30% | 5.20% |
※ 인상 전 금리는 발표된 금리에서 인상폭 0.10%p를 뺀 계산값이며, 주금공이 직접 밝힌 수치가 아닙니다. 디지털타임스는 10년 만기 금리가 5%대로 오른 것이 2014년 3월 상품 취급 이후 처음이라고 보도했습니다.
2. 0.1%p 오르면 월 상환액은 얼마나 달라지나
대출 원금과 기간별로, 인상 전·후 금리를 원리금균등상환으로 계산했습니다. 우대금리, 비대면·대면 가산금리, 수수료는 넣지 않았습니다.
| 대출금·기간 | 금리 | 인상 전 월 상환액 | 인상 후 월 상환액 | 월 차이 | 만기까지 차이 |
|---|---|---|---|---|---|
| 3억 원, 10년 | 4.90% → 5.00% | 316.7만원 | 318.2만원 | 약 1.5만원 | 약 176만원 |
| 3억 원, 20년 | 5.05% → 5.15% | 198.8만원 | 200.5만원 | 약 1.7만원 | 약 400만원 |
| 3억 원, 30년 | 5.10% → 5.20% | 162.9만원 | 164.7만원 | 약 1.8만원 | 약 665만원 |
| 4억 원, 10년 | 4.90% → 5.00% | 422.3만원 | 424.3만원 | 약 2.0만원 | 약 234만원 |
| 4억 원, 20년 | 5.05% → 5.15% | 265.1만원 | 267.3만원 | 약 2.2만원 | 약 533만원 |
| 4억 원, 30년 | 5.10% → 5.20% | 217.2만원 | 219.6만원 | 약 2.5만원 | 약 887만원 |
※ 월 상환액은 소수 첫째 자리까지, 월 차이는 반올림 전 값으로 계산해 표시했습니다. 실제 금리·한도는 소득, 주택 가격, 우대 조건, 신청 방식에 따라 달라집니다.
3. 금리 말고 같이 확인된 것
- 우대금리: 저소득 청년, 신혼가구, 장애인·한부모 등 사회적 배려층, 전세사기 피해자는 최대 1.0%p 우대를 받는다고 보도됐습니다.
- 비대면(u방식)·대면(t방식): 대출 약정과 근저당권 설정 등기를 전자적으로 처리하지 않으면 0.1%p 가산금리가 붙는다고 합니다.
- 인상 이유: 주금공은 시장금리와 주택저당증권(MBS) 자금조달 여건 등을 종합해 소폭 인상했다고 설명했습니다.
4. 이 숫자로 말할 수 있는 것과 없는 것
- 말할 수 있는 것: 같은 조건에서 금리 0.1%p 차이가 월 상환액과 만기까지 총액에 얼마나 반영되는지입니다.
- 말할 수 없는 것: 지금 신청하는 편이 낫다거나 기다리는 편이 낫다는 결론입니다. 이후 금리가 어떻게 바뀔지는 이 글이 다루지 않습니다.
- 확인이 필요한 것: 신청 완료의 기준 시점(접수일인지 약정일인지)과 본인 조건의 실제 금리는 주택금융공사나 취급 은행에서 확인해야 합니다.
5. 내 조건으로 계산해 보려면
금리가 달라질 때 한도가 왜 달라지는지는 같은 연봉 5천, 같은 4% 금리인데 금리유형만 바꿨더니 한도가 달라졌다에, 금리가 여러 숫자로 나오는 이유는 주담대 금리 "7%대"와 "4%대"는 왜 같이 나올까?에 정리했습니다. 아래 계산기에서는 소득과 조건으로 대출 규제 기준 예상 한도를 볼 수 있습니다. 상품 가능 여부나 승인을 판단하는 값은 아닙니다.
내 조건으로 예상 한도 계산해 보기 →출처
- 아시아경제, 보금자리론 금리 0.10%p 인상… 11월 9일부터 적용(2026-11-02)
- 아시아경제, 주금공 11월 보금자리론 금리 0.1%P 인상(2026-11-02)
- 디지털타임스, 보금자리론 올해 여섯번째 금리 인상(2026-11-02)
- 한국주택금융공사 보도자료 원문은 확인하지 못해 위 보도 기준입니다. 금리와 적용 조건은 주택금융공사 안내에서 다시 확인하세요.
- 월 상환액은 원리금균등상환 공식으로 계산한 예시이며 실제 대출 조건과 다를 수 있습니다.
틀린 부분이나 궁금한 점이 있었다면 여기에 알려 주세요 (1분, 금액·이름·주소는 적지 마세요).
'대출·규제' 카테고리의 다른 글
| 신생아 특례대출 1주택자도 가능할까? 대환 조건·순자산 5.11억 정리 (1) | 2026.10.27 |
|---|---|
| 청년 특례전세보증 10월 19일 뭐가 바뀌었나? 만 39세·신혼 3억 정리 (0) | 2026.10.26 |
| 규제지역 서민·실수요자 LTV는 몇 %일까? 소득 9천만원·집값 8억 기준 (0) | 2026.10.25 |
| 집 있는 사람 전세대출 2027년 1월부터 달라집니다: 남은 3개월 확인할 것 (8·13 대책) (0) | 2026.10.08 |
| 신생아 특례 대출이면 LTV도 더 높을까? 수도권이면 일반 주담대와 같은 70% (1) | 2026.10.08 |