대출 한도는 이걸로
시장 읽기 · 기준일 2026-11-03 · 공개 통계와 보도 정리(대출 상담·권유 아님)
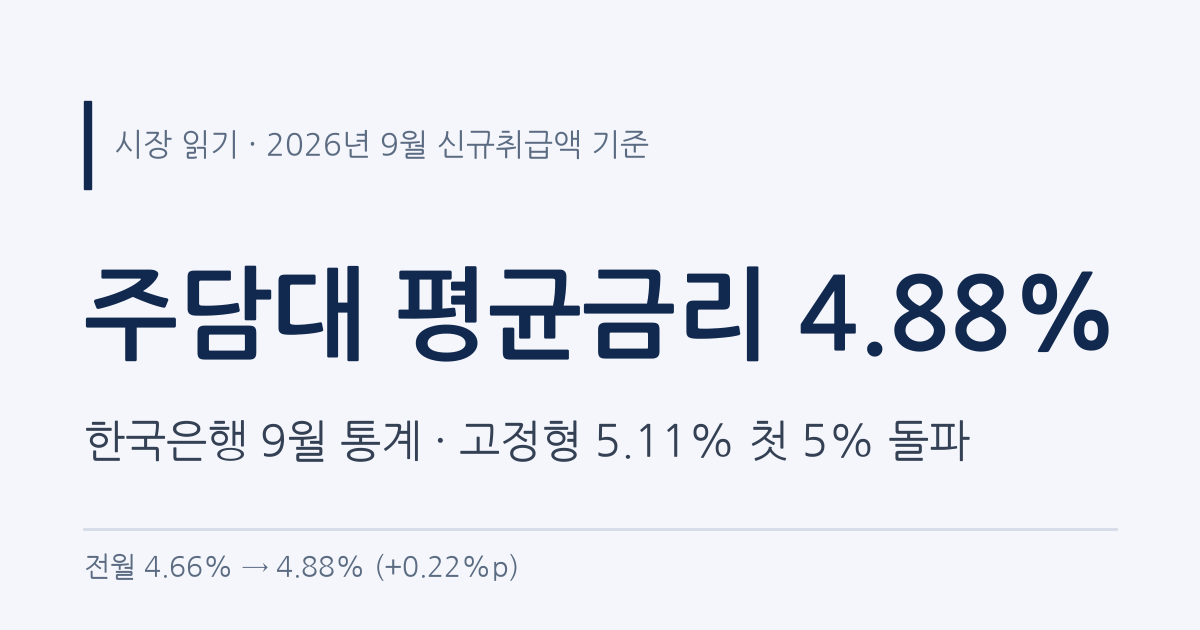
한국은행이 10월 29일 공개한 9월 금융기관 가중평균금리에서 은행 주택담보대출(주담대) 평균금리가 연 4.88%로 나왔습니다. 2012년 4월(4.94%) 이후 14년 5개월 만에 가장 높은 수준이고, 고정형 주담대는 5.11%로 통계 집계 이후 처음 5%를 넘었다고 보도됐습니다.
이 글은 이 숫자가 무엇을 센 값인지, 내 대출 금리와 어떻게 다른지, 10월 들어 어떤 움직임이 보도됐는지를 정리합니다. 앞으로 금리가 어떻게 될지는 다루지 않습니다.
2026년 9월, 은행 신규 주담대 평균
연 4.88% (전월 4.66%) · 고정형 연 5.11%
핵심만 다섯 줄
- 9월 은행 주담대 평균금리는 연 4.88%로 전월(4.66%)보다 0.22%p 올랐고, 5개월 연속 상승입니다.
- 고정형 주담대는 5.11%로 2013년 집계 시작 이후 처음 5%를 넘었다고 보도됐습니다.
- 이 숫자는 그 달에 새로 나간 대출의 가중평균이라, 이미 받은 대출의 내 금리가 아닙니다.
- 10월에는 은행채 5년물 금리가 내리면서 일부 은행의 5년 혼합형 주담대 금리가 내렸다는 보도가 나왔습니다(9월 통계에는 반영되지 않음).
- 3억 원·30년 기준으로 금리 4.66%와 4.88%의 월 상환액 차이는 약 4.0만원입니다.
1. 한국은행 9월 통계: 무엇이 올랐나
| 항목(신규취급액 기준) | 8월 | 9월 | 변화 |
|---|---|---|---|
| 주담대 평균금리 | 4.66% | 4.88% | +0.22%p |
| 가계대출 평균금리 | 4.76% | 4.96% | +0.20%p |
| 일반신용대출 금리 | 6.33% | 6.49% | +0.16%p |
| 주담대 중 고정형 비중 | 35.3% | 34.2% | −1.1%p |
| 연 5% 이상 가계대출 비중 | 20.0% | 31.6% | +11.6%p |
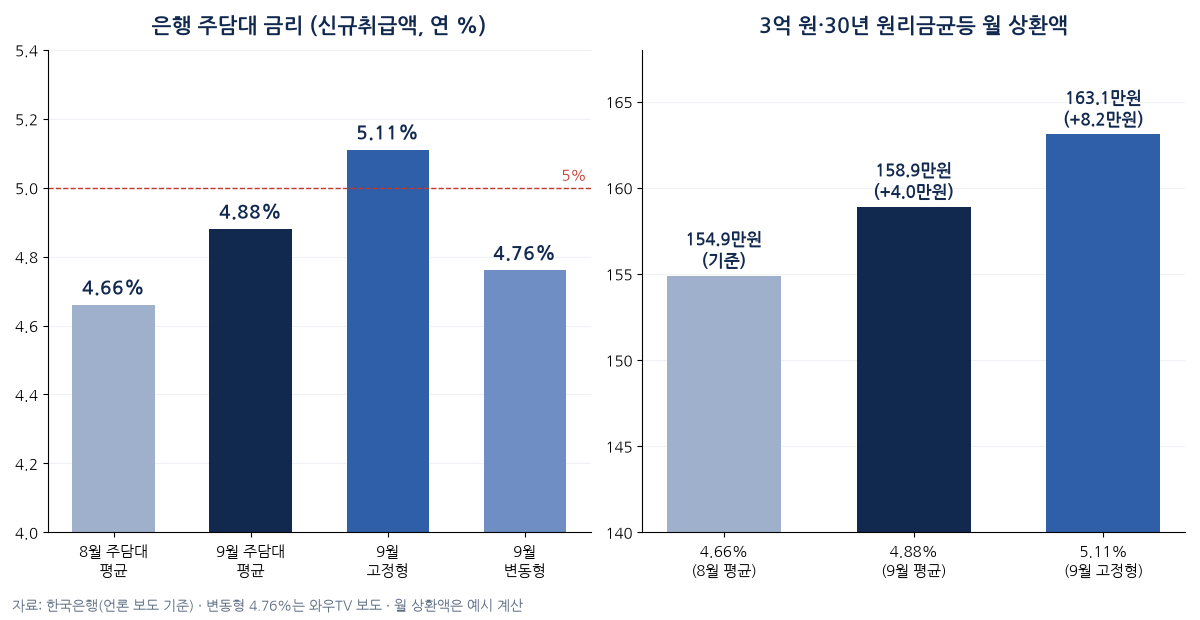
※ 고정형 주담대 금리는 5.11%(전월보다 0.23%p 상승)로 보도됐고, 와우TV는 변동형 주담대를 4.76%(0.23%p 상승)로 전했습니다. 8월 가계대출 금리 4.76%는 9월 4.96%와 상승폭 0.20%p에서 거꾸로 계산한 값입니다.
2. 이 숫자는 "내 금리"가 아닙니다
- 신규취급액 기준: 한 달 동안 새로 나간 대출만 가중평균한 값입니다. 이미 받은 대출의 금리를 평균한 값이 아닙니다.
- 은행 평균: 우대금리 적용 후 실제로 취급된 금리의 평균이어서, 개인의 조건(소득, 담보, 우대, 상품)에 따라 위아래로 갈립니다.
- 구성이 바뀌면 평균도 바뀝니다: 고정형 선택 비중이 35.3%에서 34.2%로 내려 변동형 비중이 늘었다는 점처럼, 어떤 대출이 얼마나 나갔는지에 따라서도 평균이 달라집니다.
3. 10월 들어 보도된 움직임
9월 통계는 지난달 숫자입니다. 10월에는 시장금리가 내려 대출금리가 달라졌다는 보도가 이어졌습니다.
| 항목 | 9월 30일 | 10월 30일 | 변화 |
|---|---|---|---|
| 은행채 5년물(AAA) | 4.525% | 4.179% | −0.346%p |
- 아시아투데이는 11월 2일 5대 은행의 5년 혼합형 주담대 금리가 9월 말보다 0.33~0.61%p 내렸다고 보도했습니다. 예: KB국민 5.00~6.40%, NH농협 최저 5.15%, 우리 6.17%에서 5.56%로.
- 한국은행 금융통계팀장은 지표금리만 보면 대출금리가 낮아질 수 있지만 가산금리 등 변수가 있어 월말까지 지켜봐야 한다고 말했다고 합니다.
- 기준금리는 10월 22일 금융통화위원회에서 연 3.00%로 동결됐고, 올해 마지막 결정일은 11월 26일로 알려져 있습니다.
※ 은행 상품별 금리는 은행·날짜·조건에 따라 매일 달라질 수 있습니다. 위 범위는 보도 시점 기준이며 현재 금리가 아닙니다.
4. 같은 대출인데 금리가 달라지면 월 상환액은?
9월 평균 금리 숫자를 그대로 넣고 원리금균등상환(30년)으로 계산한 예시입니다. 특정 상품의 금리나 개인에게 적용될 금리가 아닙니다.
| 금리 기준 | 연 금리 | 3억 원 월 상환액 | 8월 대비 | 4억 원 월 상환액 | 8월 대비 |
|---|---|---|---|---|---|
| 8월 신규 주담대 평균 | 4.66% | 154.9만원 | 기준 | 206.5만원 | 기준 |
| 9월 신규 주담대 평균 | 4.88% | 158.9만원 | 약 +4.0만원 | 211.8만원 | 약 +5.3만원 |
| 9월 고정형 주담대 평균 | 5.11% | 163.1만원 | 약 +8.2만원 | 217.4만원 | 약 +10.9만원 |
※ 월 상환액은 소수 첫째 자리까지 표시했고 차이는 반올림 전 값으로 계산했습니다. 고정형 5.11%와 변동형 중 어느 쪽이 낫다는 뜻이 아니며, 금리 수준별 월 상환액만 보여 줍니다.
5. 이 숫자로 말할 수 있는 것과 없는 것
- 말할 수 있는 것: 9월에 새로 나간 은행 주담대의 평균금리는 4.88%로 14년 5개월 만의 최고였고, 고정형은 5.11%였습니다.
- 말할 수 없는 것: 앞으로 금리가 오를지 내릴지, 고정과 변동 중 무엇이 유리한지, 지금 대출을 받는 편이 나은지는 이 글이 다루지 않습니다.
- 확인이 필요한 것: 내 대출의 실제 금리와 한도는 취급 은행에서 확인해야 합니다.
6. 내 조건으로 계산해 보려면
금리가 여러 숫자로 나오는 이유는 주담대 금리 "7%대"와 "4%대"는 왜 같이 나올까?에, 금리유형에 따라 한도가 달라지는 이유는 같은 연봉 5천, 같은 4% 금리인데 금리유형만 바꿨더니 한도가 달라졌다에, 정책금융 쪽 11월 금리 변화는 보금자리론 금리 11월 9일부터 0.1%p 오른다에 정리했습니다. 아래 계산기에서는 소득과 조건으로 대출 규제 기준 예상 한도를 볼 수 있습니다. 상품 가능 여부나 승인을 판단하는 값은 아닙니다.
내 조건으로 예상 한도 계산해 보기 →출처
- 데일리안, 9월 주담대 금리 4.88%…14년 5개월 만에 최고(2026-10-29)
- 국제뉴스, 9월 가계대출 금리 4.96%로 0.20%p↑…5개월 연속 상승
- 와우TV, 은행 주담대 금리 14년 5개월 만에 최고(2026-10-29)
- 아시아투데이, 은행채 금리 주춤하자 銀 주담대도 ‘뚝’(2026-11-02)
- 마켓로그, 2026 한국은행 금통위 일정(기준금리 3.00% 동결·11월 26일 결정일)
- 한국은행 보도자료 원문은 확인하지 못해 위 보도 기준입니다. 통계 수치는 한국은행 경제통계시스템·보도자료에서 다시 확인하세요.
- 월 상환액은 원리금균등상환 공식으로 계산한 예시이며 실제 대출 조건과 다를 수 있습니다.
틀린 부분이나 궁금한 점이 있었다면 여기에 알려 주세요 (1분, 금액·이름·주소는 적지 마세요).
'시장 읽기' 카테고리의 다른 글
| 경기가 서울을 앞섰다: 10월 2주 아파트값·코픽스·세제 숫자와 앞으로 볼 질문 세 가지 (1) | 2026.10.19 |
|---|---|
| 테슬라 로드스터 공개 : 백 투 더 퓨처가 현실로?! (0) | 2026.10.16 |
| 외국인 8거래일 연속 순매도 17조 8천억, 코스피 하루 7.57% 하락: 숫자로 정리한 10월 15일 시장 (0) | 2026.10.15 |
| AI 데이터센터는 왜 전력이 병목일까? 전력망·가스터빈·변압기 세 겹 정리 (0) | 2026.10.13 |
| 장기전세 20년 만기, 보증금이 시세의 23%라는데: 차이를 가정 계산으로 풀어 봅니다 (0) | 2026.10.12 |